こんにちは、ゆうペイです!
個人宅の外壁塗装。
足場代と塗料代で、先に数十万円が自分の財布から出ていく。
でもお客様からお金が入るのは、工事が終わって検収が済んで、さらに1か月先・・・。
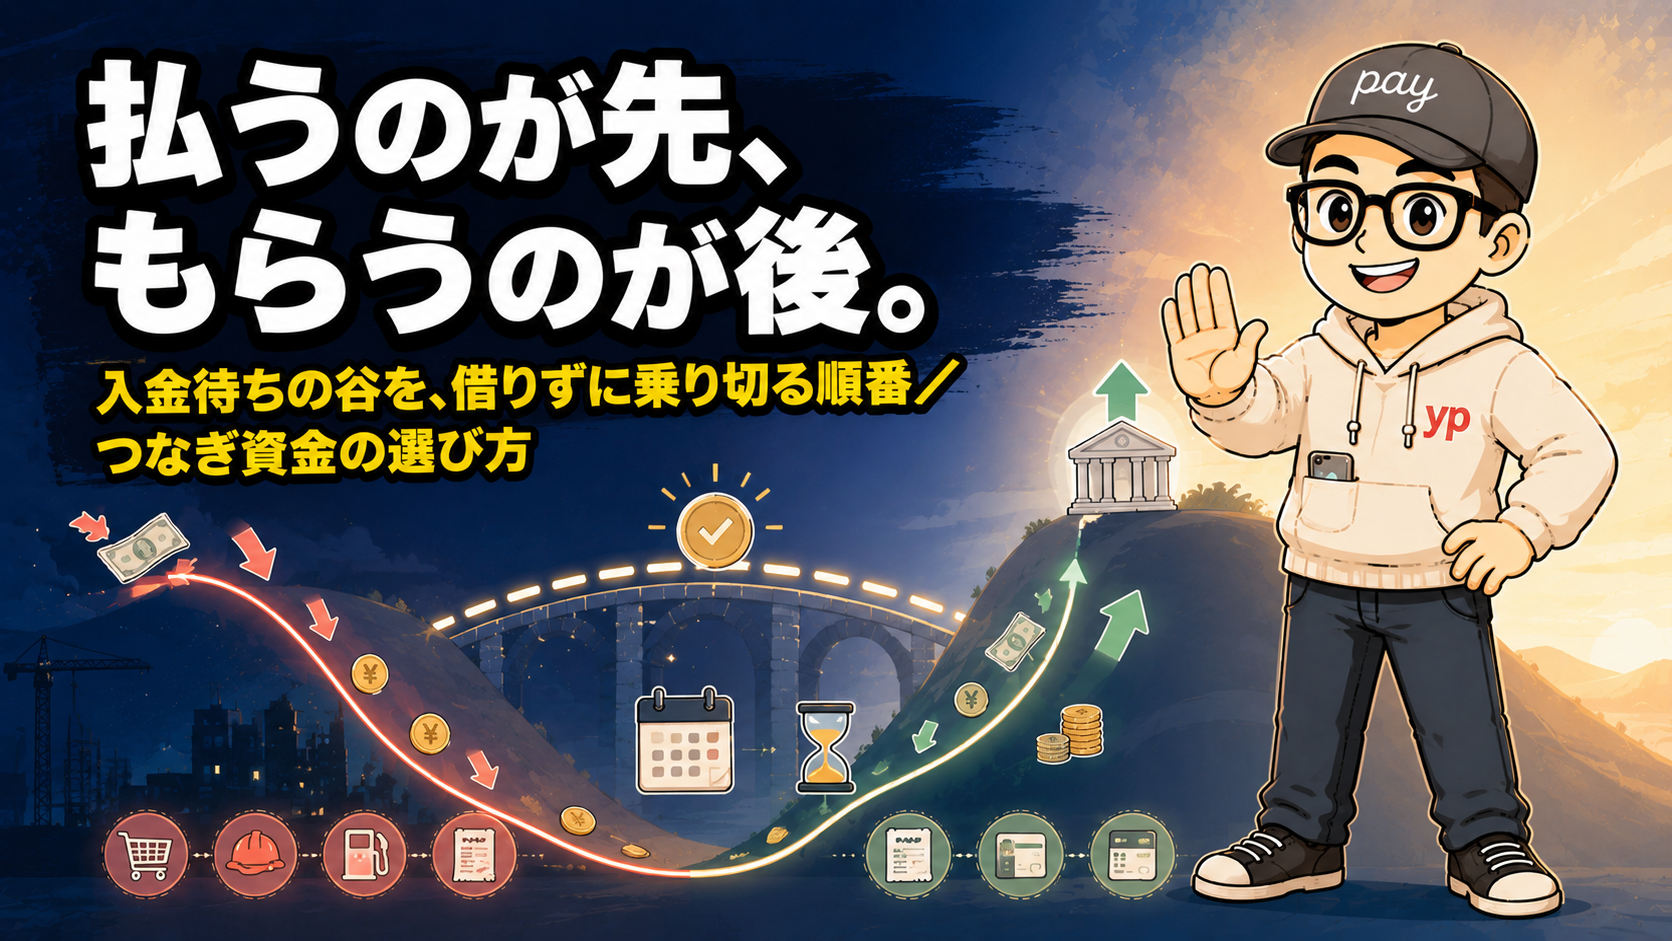
「払うのが先、もらうのが後」。
一人親方の現場では、これが当たり前になっています。売上は立っているのに口座は薄い。そんな「黒字なのにお金が回らない」タイミングをどう乗り切るかは、現場の腕とはまた別の悩みですよね。
 ゆうペイ
来月には入ってくるお金なのに、今月の支払いが先に来てしまう。
こういう入金待ちの谷を、借金せずに乗り切る方法ってあるんでしょうか?
☝️今の支払いをつなぐなら、①不足額と支払日を出す → ②支払先・入金先に日程を相談する → ③残る不足を、手取り額と入金日で比べる順番です。
事故の補償や次の工事の前受けは、今後の資金不足を減らす備えとして、後半で説明します。
この記事では、入金待ちに悩む一人親方・個人事業主の方向けに、
- なぜ一人親方は「入金待ちの谷」に落ちやすいのか
- 今の不足額を用意する方法と、次回の不足を減らす備えを整理
- ファクタリングの手数料相場と「危ない業者」の見分け方
☝️この3つを現場目線でお伝えします。お金の不安を「正しく怖がって、正しく備える」ための地図として読んでみてください。
すでに支払日が目の前で、今日から数えてあと何日、という状態の方は、下の「期限が近くても先に相談」と「共済の貸付」の章から読んでください。税金・社会保険料・元請けへの相談先と、小規模企業共済の貸付をまとめています。
※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
請求書の買取も検討する方へ。
先に不足額と支払日を整理し、手数料を引いた手取りで比べましょう。


なぜ一人親方は「払うのが先、もらうのが後」になるのか
つなぎ資金の話に入る前に、まず「なぜお金が回りにくいのか」をはっきりさせておきましょう。原因が分かれば、打ち手も選びやすくなります。
着手から入金まで、お金が出ていく順番が逆
工事は、着手する時点でもう出費が始まります。材料を仕入れ、応援の職人さんに手間賃を払い、それから完工。お客様や元請けの検収を待ち、請求書を出して、ようやく振り込まれます。
この流れを並べると、お金が出るタイミングと入るタイミングが、こんなにズレているのが分かります。
言われてみれば、繁忙期で現場が重なるほど立替も増えて、売上は伸びてるのに財布は寂しい…ってなるな。
手形が廃止されても「待ち期間」は残る
建設業法の50日以内のルールは、特定建設業者が注文者となる下請契約が対象です。下請が特定建設業者、または資本金4,000万円以上の法人の場合は除かれます。対象となる契約では、下請が引渡しを申し出た日から50日以内、かつできる限り短い期間に支払期日を定めます。請求書を出した日から数えるわけではありません。
元請が注文者から出来形払いや完成払いを受けた場合は、対象となる工事の進み具合に応じた下請代金を、受領から1か月以内、かつできる限り短期間で支払うルールもあります。両方が適用されるときは早い期日を確認します。
👉 国土交通省・建設業法令遵守ガイドライン(49〜50ページ)
個人宅の施主から直接受注する契約は、この下請代金の50日ルールとは区別し、契約上の支払日を確認します。
この待ち期間を、自分の側でさらに伸ばしてしまう落とし穴もあります。請求書を出すのが月末にずれ込んだり、インボイスの登録番号が1桁違って元請けから差し戻されたりすると、そのぶん振込日は後ろにずれてしまいます。請求を早く・正確に出すための道具は、差し戻しを防いで請求をすぐ出せる無料ソフトの比較にまとめています。
さらに、約束手形での支払いが残っている取引先だと、現金化はもっと先。政府の方針で2026年度末(2027年3月末)をめどに紙の約束手形は廃止へと進んでいますが、廃止が進んでも、振込までの待ち期間がなくなるわけではありません。制度の全体像は、こちらの記事で整理しています。
👉 建設業法改正と手形廃止2026|職人が知らないと損する代金ルール
今の入金待ちを乗り切るために、先に確かめること
まず紙に「支払日」「足りない金額」「入金予定日」を書きます。
たとえば「25日に材料代20万円不足、30日に工事代50万円入金予定」。
この3つがあれば、支払日の相談も、必要なつなぎ資金の比較も具体的になります。
- いつ、いくら足りない?
通帳と支払予定を並べ、不足額を出す。 - 日付を動かせる?
支払先へ分割・期日の相談。取引先には早めの入金が可能か相談する。 - 残る不足はいくら?
既存の融資枠、加入中の制度、売れる請求書などを確認。手数料を引いた手取りと着金日で比べる。
相談する例:「25日のお支払いのうち20万円を、入金予定の30日に変更できないでしょうか」。
変更は相手の了承を得て、記録を残します。
| 方法 | 先に確かめること |
|---|---|
| 支払日・入金日の調整 | 取引先の了承が得られるか。変更後も次の支払いに足りるか |
| 銀行・公庫・加入中の制度 | 使える枠と条件、審査・入金予定、返済額。新規申込が今の期限に間に合うか |
| 請求書の買取 | 買い取れる請求書か。費用を引いた手取り、入金日、回収後の送金期限 |
| ビジネスローン | 着金日だけでなく、金利・総返済額・翌月以降の返済予定 |
融資・ローンはお金を借りるため、あとで返す義務があります。
一方、請求書買取(ファクタリング)は、自分が持っている売掛金(入金される予定のお金)を業者に売って先に現金化する仕組みで、通常の借入とは異なります。
ただし将来の受取額は手数料分だけ減り、契約による送金義務もあります。
名前だけで負担が軽いとは判断しないでください。
法人への請求書があり、売却を検討する方はラボルも比較対象です。
手取りと振込予定を確認し、支払先への相談で不足を減らせるかも先に確かめましょう。

期限が近くても先に相談|税金・社会保険料・支払日の調整
払えないと分かった時点で、期限までの日数にかかわらず相談します。
税金・社会保険料なら担当窓口へ、材料代や外注費なら支払先へ、入金予定なら取引先へ。
希望どおりに日付を変更できるとは限りませんが、相談を後回しにせず、次の手段と並行して進めましょう。
| 相手 | 使う制度 | 効果 | 期限の注意 |
|---|---|---|---|
| 税務署 所得税・消費税など |
納税の猶予 換価の猶予 |
原則1年以内の分割 延滞税が軽減・免除 |
申請による換価の猶予は納期限から6ヶ月以内 |
| 年金事務所 厚生年金・健保 |
換価の猶予 納付の猶予 |
延滞金の一部/全部が免除 | 払えないと分かった時点で相談 |
| 元請 工事代金の入金 |
取引かけこみ寺 (無料相談) |
契約と許可区分に応じた 支払ルールを確認 |
相手に知られず相談だけも可 |
※ 黙って滞納するのと、申請して待ってもらうのは、扱いがまったく違います
税金は「待ってください」と言える制度がある
意外と知られていませんが、税金は正式に猶予を申請できます。黙って滞納するのとは扱いがまったく違います。
国税には「納税の猶予」と「換価の猶予」があり、認められれば原則1年以内(事情によっては最長2年以内)の分割払いにできます。猶予の期間中は延滞税が軽くなるか、免除されます。
ただし申請による換価の猶予は「納期限から6ヶ月以内」が原則です。6か月を過ぎても、税務署長の判断による換価の猶予を受けられる場合があります。期限を過ぎたから相談できないと諦めず、早めに税務署へ連絡してください。
👉 国税庁・猶予制度と6か月を過ぎた場合の案内
社会保険料にも同じ仕組みがある
厚生年金・健康保険の保険料も同じで、日本年金機構に猶予の制度があります。一度に納めると事業の継続が難しくなる場合の「換価の猶予」と、災害などで財産に損害を受けた場合の「納付の猶予」の2種類です。こちらも認められれば延滞金の一部または全部が免除されます。
大事なのは、払えないと分かった時点で年金事務所に相談すること。申請の時期だけで承認や条件が決まるわけではありません。国民健康保険は市区町村、国民年金は年金事務所などで、それぞれの納付相談・免除等の条件を確認してください。
元請との支払い交渉は、無料の公的窓口が助けてくれる
「元請の支払いが遅い」「話しても取り合ってもらえない」という時、泣き寝入りするしかないと思われがちですが、国が無料の相談窓口を用意しています。
中小企業庁の「取引かけこみ寺」(2026年1月に「下請かけこみ寺」から改称)は全国48ヶ所にあり、弁護士などへ無料で相談できます。相手に知られずに相談だけすることも可能です。契約や許可区分に応じた支払ルールを、資料を見せて相談できます。
日本政策金融公庫の運転資金や、信用保証協会のセーフティネット保証も選択肢ではあります。ただしどちらも数週間かかる前提で考えてください。
- 日本公庫 → 公式に「融資が決まるまでの平均所要日数は2〜3週間程度(土日祝を含む)」と示されています。ただし条件や支店の混み具合で前後します
- セーフティネット保証(5号) → 市区町村長の認定が別途必要。対象業種は四半期ごとに指定されるため、建設業が今の時点で対象かは中小企業庁のサイトか信用保証協会で必ず確認を
希望の支払日に間に合うかは、申込日や審査次第です。今の谷を越えた後に申し込んでおくと、次の谷で慌てずに済みます。
共済に加入している方は貸付資格を確認|返済が必要な借入
ここは、小規模企業共済に入っている人だけが使える近道です。
入っていない方は次の章に進んでいただいて構いませんが、「そんな制度があるのか」という点だけ頭に置いてもらえればと思います。
年1.5%で、自分の掛金から借りられる
小規模企業共済の契約者貸付は、積立の引出しではなく、返済が必要な借入です。一般貸付の金利は年1.5%。掛金納付月数などに応じた限度額の範囲で、10万円以上2,000万円以内、5万円単位で借りられます。
貸付資格の判定時に12か月以上の掛金を納付し、算定された貸付限度額が10万円以上あることなどが条件です。掛金総額が10万円あれば使える、という意味ではありません。
100万円以下の借入期間は6か月または12か月で、利息は借入時に前払いです。借入可能額・返済日・必要書類を、届いた通知と窓口で確認してください。
商工中金で当日交付を希望する場合は午後2時までの手続きが案内されていますが、準備書類等を事前に確認しましょう。他の登録金融機関では2〜3日程度かかる場合があります。
👉 中小機構・貸付条件と利息の支払い / 資金交付の所要日数
年1.5%
手数料10%
共済は30万円を6か月借りる利息2,250円を前払い。
印紙代等は別。
売却額面と借入元金が同じでも、手取りと返済義務は異なります
図は費用の違いを知るための参考です。共済の30万円を6か月借りる場合、年1.5%の利息は2,250円で、借入時に前払いします。印紙代なども別です。請求書売却と共済では、利用資格・手取り・返済の義務が違うため、自分の条件で比べましょう。
入ってないんですけど、今から入れば使えますか?
今回の支払いには間に合いません。
貸付資格の判定時までに、掛金を12か月以上納めている必要があるので。
ただ掛金は全額が所得控除になります。
節税しながら次の備えになるので、今の山を越えたら検討する価値はありますよ。
不足が残るときの請求書買取|手取りと条件を確認
支払日を相談しても不足が残り、今の入金予定を待てない場合は、請求書買取(ファクタリング)も選択肢です。
入金予定のお金を先に受け取る代わりに、手数料分だけ少なくなります。
いくら売るかではなく、いくら手元に入るかから確認しましょう。
請求書買取(ファクタリング)の手数料相場と「2社間・3社間」の違い
ファクタリングには、利用者と買取会社が契約する2社間と、取引先も契約に参加する3社間があります。2社間は通常、取引先への通知や参加を省く方式ですが、支払い遅延などの場合まで一切連絡がないという保証ではありません。手数料はサービスや審査によって異なり、短期間の利用でも費用の負担が重くなる点を確認してください。
早く受け取れるのは助かるけど、手数料を引いたあとに必要な金額は残るの?
「うますぎる話」は偽装ファクタリングを疑う
費用や契約条件が不明なまま、申込みを急ぐのは避けたいところです。
金融庁は、ファクタリングを装った実質的なヤミ金(偽装ファクタリング)に注意するよう呼びかけています。
買取代金が売掛金に比べて著しく低い(=手数料が高すぎる)、契約に「売主が買い戻す」条項がある、といったケースは、実態によって貸金業に当たるおそれがあります。
必要な貸金業登録がない貸付けは違法です。
決済サービス側の「審査なし」をうたう勧誘にも、同じ危険が潜んでいます。
決済とファクタリング両方の「審査なし」業者の見分け方はPayPay加盟店の審査は1〜2週間|必要な書類・店舗なしの登録・落ちた後の道にまとめています。
次のような特徴が見えたら、契約前に立ち止まってください。
- 請求書の額面に比べて実際の受取額が著しく少ない
- 「審査なし・誰でも・即日」を過度に強調する
- 契約書に「買い戻し」「保証」の条項がある(実態によって貸付に当たるおそれ。契約条件を確認)
不安なときは、ひとりで抱えず公的な相談窓口へ。消費生活センター(局番なし188)や金融庁の相談ダイヤルが使えます。
ファクタリングは法的には債権の売買にあたり、業者が貸金業登録なく「貸付」を行うと違法です。偽装ファクタリングへの注意点は金融庁が公表しています。
わかりやすさで選ぶなら、手数料が明示された業者を
逆に言えば、手数料がはっきり示されているサービスは比較しやすいということです。たとえば「labol(ラボル)」は、フリーランス・個人事業主向けの請求書買取(2社間ファクタリング)で、手数料は一律10%、最短30分で入金という案内があります。24時間365日は審査完了後の振込対応で、審査を常時行う意味ではありません。1万円から利用でき、オンラインで完結します。
※利用できるのは個人事業主・フリーランス・法人ですが、売掛先(請求書の宛先)が法人であることが条件です。個人のお客様あて(個人宅の施主など)の請求書は買い取りの対象外なので注意してください。個人宅の施主への請求書の場合、ペイトナーは審査対象になると案内しています。FREENANCEも利用規約で取引先を法人と定義しているため、同じ条件では使えません。
また、ファクタリングはあくまで一時的なつなぎとして、手数料を理解したうえで使うものという前提は忘れないでください。
👉 ラボルで先にお金にできる請求書と手取り額、審査に落ちる条件はラボルの評判・手数料・審査落ちを公式で検証した記事にまとめています。
来月の入金は決まっているのに、今日の支払いが待ってくれない・・・その数日の谷を、手数料を納得したうえで埋める。1万円からなので、必要な分だけ小さく試せます。
必要書類と審査時間を確認・最短即日で資金化できる「ペイトナー」
ラボルと並んでよく名前が挙がるのが「ペイトナー」(Paytner)です。ペイトナーも個人事業主・フリーランス・法人が利用できる請求書買取(2社間ファクタリング)で、請求書と口座入出金明細などを用意し、初回は顔写真付き身分証も必要です。入金は審査後、最短即日です。審査は土日祝を含む毎日10〜19時で、19時以降の申請は翌日の審査になります(公式FAQ)。追加書類を求められる場合があり、最短時間は審査開始の時間や内容によって変わります。最低1万円から、オンラインで完結するので、現場の合間で手続きが進められます。かかるコストは一律10%の手数料+振込手数料330円です(2026年9月11日確認・公式の料金ページ)。初回の申請可能額は最大50万円。利用実績に応じて最大300万円まで見直されますが、承認額は審査で決まります。
必要な資金を用意する方法の一つですが、ペイトナーは遅延などの規約違反時、ラボルは同社への振込が遅れる場合に、取引先へ連絡することがあると公式に説明しています。無料登録だけで資金が確保されるわけでもありません。申込前に費用・審査時間・回収後の送金期限を確認しましょう。
👉 ペイトナー公式の連絡条件 / ラボル公式のFAQと振込条件

ペイトナーの評判・審査に落ちる理由・入金までの現実的なタイムラインまで踏み込んだ、単独の検証記事も用意しました。
👉 ペイトナーの評判・審査・手数料|土日祝の対応と入金までの流れ
PayPay受け取りは「月末締め・PayPay銀行翌日着金」が標準。締めまでの待ち期間を見据えた、職人の高額決済フロー全体を別記事で整理しています。
「審査なし」「ブラックOK」は、なぜ危ないのか
資金繰りの広告で「審査なし」「ブラックでもOK」「即日入金保証」などを見かけても、その言葉だけで申し込まないでください。実際の契約内容、差し引かれる費用、支払いの義務を確認する必要があります。契約名が売買でも、実態によっては貸金業に当たるおそれがあります。
給与の買取を装う貸付けと、無登録業者に注意
「給与ファクタリング」と名乗り、給料を受け取る権利を買い取るという業者があります。金融庁は、これは貸金業にあたるとはっきり示しています。登録せずにやっていれば違法です。
最高裁も2023年(令和5年)2月20日の決定で、契約の形が「債権の売買」でも実質は返済を予定した貸付けにあたると判断しました。形式がどうであれ、ヤミ金はヤミ金だと司法が認めた形です。
契約書のここだけは必ず見る
一人親方が実際に出くわしやすいのは、給与ではなく売掛金を装った偽物のファクタリングです。契約の名前だけでなく、費用や支払義務を確認します。
- 「元請が払わなかったら、あなたが返す」と書いてある → 最重要。回収できない場合の負担を利用者が負う契約は、実態によって貸付けに当たるおそれがあります。条項名だけで違法・安全とは判定できません。債権の不実や契約違反に関する支払義務も確認してください
- 契約書をくれない・後で渡すと言われる → 論外です。その場で断ってください
- 手数料が相場から大きく外れている → 比較するのは手数料総額と実際の手取りです。額面に比べて受取額が著しく少ない場合は契約前に相談してください
- 担保や保証人、分割での返済を求められる → 請求書を売っただけなのに担保を取られるのは筋が通りません。実態によって貸付に当たるおそれがあります
迷ったら契約前に、先に紹介した取引かけこみ寺で相談してください。
無料です。
次の工事から「入金待ちそのものを減らす」
次の工事では、手数料を払って現金化することではなく、そもそも入金待ちを短くすることです。
お金を「あとで受け取る」から谷ができるのなら、「その場で受け取る」場面を増やせば、谷そのものが浅くなります。
その場で受け取れれば、待ち期間はぐっと短くできる
その場で貰えるのが一番なのは分かるけど、キャッシュレス決済って、機械の手配とか手続きが面倒なんじゃないの…?
個人宅の工事なら、お客様がその場で支払えるケースも多いものです。ただ、現金だと「今からATMでおろしてきます」という気まずい待ち時間が生まれがちですよね。
でも、PayPayのようなQR決済なら専用の機械は不要。作業完了のその場で、スマホ1台でサクッと受け取れます。
売掛金として振込を待つ場面が減れば、つなぎ資金に頼る回数も自然と減っていきます。入金サイクルの基本は、こちらで詳しく解説しています。
👉 PayPay決済の入金は遅い?入金サイクルと銀行別の入金日を解説
お客様の支払い完了と、自分の口座への入金は別です。PayPay側の入金待ちも含めて確認しましょう。スマホとWeb申し込みだけで、初期費用を抑えて始められます。合わなければ使わなければいいだけなので、まずは「受け取りの選択肢を増やす」一手として検討してみてください。
👉 入金待ちを減らすなら、その場で受け取れるPayPayを始める(公式)

完了時の決済を早めるのが「待ち時間を短くする」アプローチなら、
もう一歩進んだ「待ち時間そのものを作らない」方法が、
工事の着手金を契約で決めておく方法です。
たとえば契約で着手時・中間・完工時の支払額と条件を決めれば、材料費をすべて立て替える負担を減らせます。
PayPayなどで前受けできるかは、提供時期や加盟店契約を先に確認し、上限回避の分割とは区別してください。
急な事故・賠償の出費に「無料」で備えておく
つなぎ資金が必要になる原因は、入金待ちだけではありません。現場での思わぬ事故や、納めた仕事の不具合で賠償が発生すると、入金前に大きな出費がのしかかります。こうした「不測の谷」に備えておくと、資金繰りの不安はぐっと減ります。
無料で持てて、保険も付く受け取り口座という選択肢
FREENANCE(フリーナンス)は、報酬の受け取りと請求書の買取などのサービスです。無料プランの登録と、有料の「即日払い」を使う判断は分けてください。
無料プランに付くのはあんしん補償Basicです(付帯は登録の翌月15日から。適用にはフリーナンス口座の利用が必要です)。対象事故で第三者への法律上の賠償責任を負った場合に、業務遂行中・仕事の結果の事故は最高5,000万円、受託物は最高100万円を補償します。1事故の自己負担は20万円。自分のけがの治療費や休業収入を補う保険ではありません。工事・漏水などの対象外や適用条件もあるため、自分の仕事に合うか確認してください。
👉 公式の補償範囲・自己負担額
事故への備えは、今すぐ足りない資金を用意する手段ではありません。すでに入っている保険との重なりや、補償されない業務・自己負担を比べて選びましょう。
まとめ|つなぎ資金は「順番」で考える
不足額・支払日・入金予定日をそろえ、まず日付の相談。
それでも足りない分だけ、利用条件・手取り・着金日で比較する。
これが今の入金待ちをつなぐ順番です。
次の工事の前受けや、事故・賠償への備えは、同じ不足を繰り返さないために整えておきましょう。
・入金待ちは「払うのが先、もらうのが後」という構造から生まれる
・今の不足は支払日と入金予定を先に調整。
次の工事は前受け・その場決済で待ち期間を減らす
・ファクタリングは早いが高い。
labol(ラボル)のように手数料が明示された業者を選び、最終手段として使う
・「審査なし・うますぎる話」は偽装ファクタリングを疑う
ここまで読んでくださった方は、「お金をいつ・どう受け取るか」を見直すタイミングだと思います。下の3記事を順に読めば、入金を早める→回収トラブルを防ぐ→制度の流れを押さえる、という現場目線の資金繰り対策がひと通り整います。
入金を早め、未払いを防ぎ、制度の変化に備える。資金繰りの土台を固める3記事です。
👉 PayPay決済の入金は遅い?入金サイクルと銀行別の入金日を解説
👉 無料プランの補償内容と対象業務を確認【FREENANCE】

コメント