こんにちは、ゆうペイです!
元請からの入金は来月20日。
でも今月末には、外注さんへの支払いと材料屋さんの請求がある。
通帳を見て、電卓を叩いて、もう一回通帳を見る・・・。
まず、落ち着いてください。手がないわけではありません。
☝️この記事は、外注費や材料費の支払いが先に来てしまった一人親方・個人事業主の方に向けて、今すぐ確認することと、条件が合えば使える手段を整理します。
仕事はある。請求書も出した。
それでも今月の現金が足りない・・・。
こういう時、どこから手をつければいいんでしょうか?
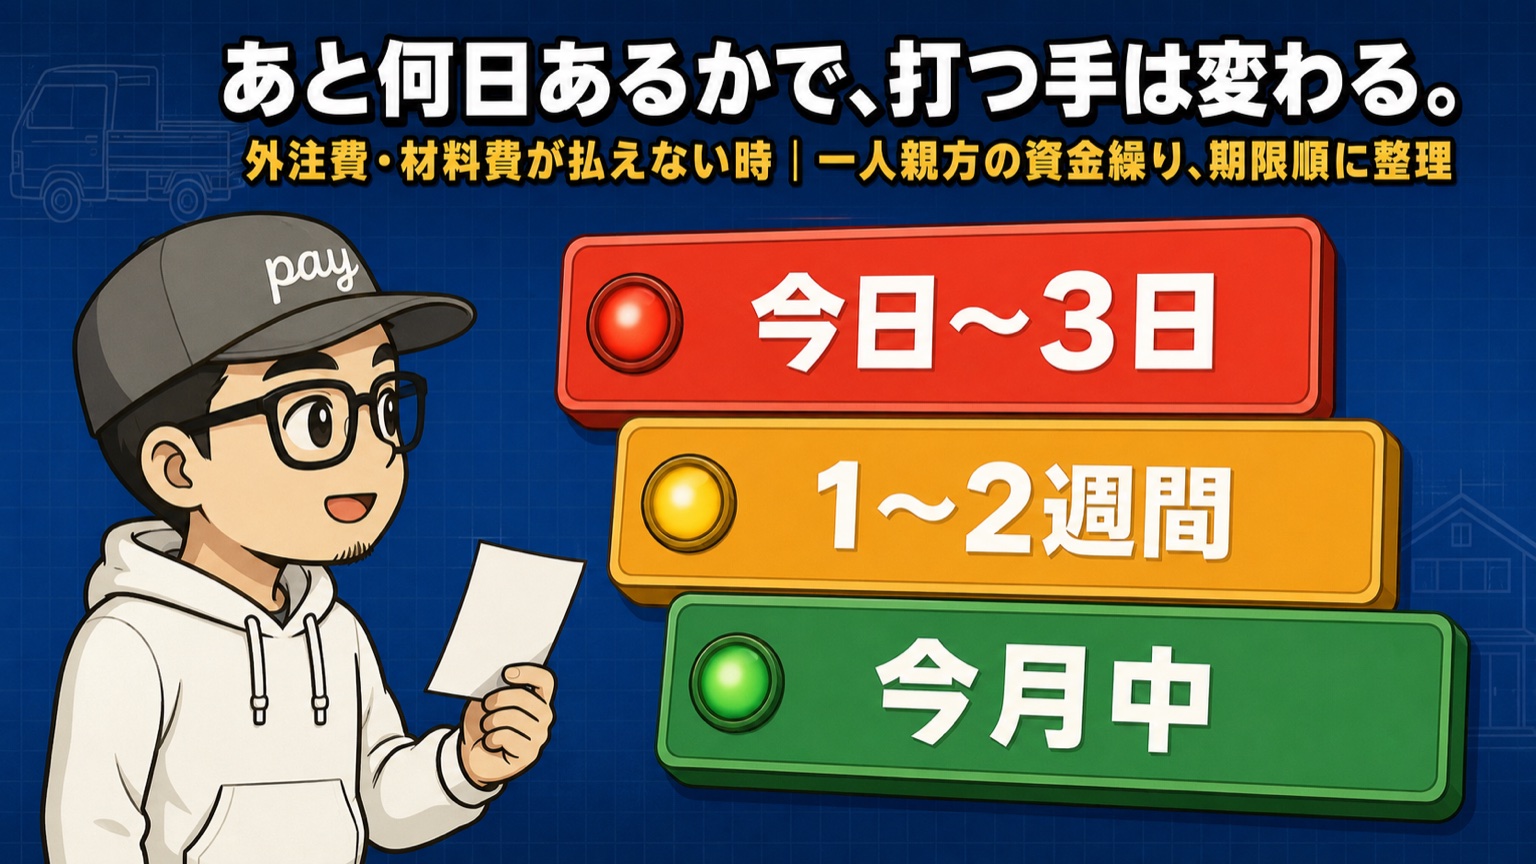
☝️最初に支払期限と不足額を整理し、支払先や公的窓口に相談しましょう。期限が近い場合も、高い手数料を払う以外の方法がないか確認します。税金・社会保険料の猶予には条件と審査があり、申請すれば必ず認められるわけではありません。
この記事では、支払いに追われている一人親方・個人事業主の方向けに、
- 「いつまでに・いくら」を先に確定させる整理のしかた
- 期限が近い時にも確認したい選択肢と、かかる費用
- 税金・社会保険料の猶予を相談する条件と窓口
- 年1.5%で借りる、共済加入者向け制度の条件
- 「審査なし」をうたう業者が、なぜ危ないのか
☝️この5つを、現場目線でお伝えします。この苦しさは、あなたのやりくりが下手だから起きているわけではありません。建設業の仕組みそのものが原因です。
※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
支払予定と銀行残高を普段からそろえたい方へ。
帳簿づけを助ける会計ソフトです。
今回の不足額を貸してくれるサービスではありません。


まず紙に「いつまでに・いくら」だけ書く
まず必要なのは、支払いごとの期限・金額と、その日までに使えるお金です。
通帳の残高と入金予定を並べれば、いつ、いくら足りないかが見えてきます。
3行でいいので、期限が近い順に並べる
スマホのメモでも、現場の端材でも構いません。次の形で書き出してください。
| 期限 | 誰に | いくら |
|---|---|---|
| 7/31 | 材料屋 | 18万円 |
| 7/31 | 外注の職人さん2人 | 32万円 |
| 8/10 | 住民税 | 6万円 |
| 入ってくる予定(元請から) | 8/20 / 80万円 | |
使える残高が0円で、表以外の出入りがないと仮定すると、まず必要なのは7/31までの50万円だけ。
8/10の住民税は別の手が使えます。
この書き出しをすると、多くの場合「本当に急ぐのは一部だけ」だと分かります。
全額を今日中に用意する必要はない。ここが分かるだけで、手数料を何万円も払わずに済むことがあります。
確かに、頭の中では全部ごっちゃになってた…。
紙に書くだけで違うもんですか。
違います。
7/31までに要る50万円と、その10日後の6万円は、まったく別の問題として解けるからです。
相談するときの言い方
「31日の材料代18万円について、8月20日に入金予定があります。
支払日の変更や分割は可能でしょうか」。
金額と予定日を伝え、合意できた内容を記録します。
なぜ一人親方だけ、こんなに資金繰りが苦しいのか(あなたが悪いわけじゃない)
冒頭でも触れましたが、この苦しさには建設業ならではの「構造」があります。
ここを知っておくと、後の交渉でも効いてきます。
受け取るのは後、払うのは先という板挟み
一人親方は、元請から見れば「下請」ですが、外注の職人さんや材料屋さんから見れば「発注者」です。もらう側と払う側を、同時にやっているわけです。
ところが、この2つは時間がズレます。
→ 入金は1〜2ヶ月先
→ 支払いは今月末
この上下のズレが「資金繰りの谷」。腕とも売上とも関係なく発生します
売上が伸びているときほど、この谷は深くなります。
大きい現場を受ければ、材料も外注も先に増えるからです。忙しいのに金がないという、建設業でよく聞く状態はこれが原因です。
※ この記事は「払う側」で詰まっている方向けです。元請からの入金を待つ側のつらさについては工事代金の入金待ちがつらい一人親方へ|つなぎ資金の選択肢にまとめています。
法律は「早く払え」と言っている
建設業法の50日以内のルールは、特定建設業者が注文者となる下請契約が対象です。下請が特定建設業者、または資本金4,000万円以上の法人の場合は除かれます。対象となる契約では、下請が引渡しを申し出た日から50日以内、かつできる限り短い期間に支払期日を定めます。請求書を出した日から数えるわけではありません。
元請が注文者から出来形払いや完成払いを受けた場合は、対象となる工事の進み具合に応じた下請代金を、受領から1か月以内、かつできる限り短期間で支払うルールもあります。両方が適用されるときは早い期日を確認します。
👉 国土交通省・建設業法令遵守ガイドライン(49〜50ページ)
長く「下請法」と呼ばれてきた法律は、2026年1月1日から名前が変わり、通称「取適法(とりてきほう)」になりました。支払いは受領日から60日以内、遅れた場合の利息は年14.6%といったルールに加えて、手形での支払いが禁止行為として明記されています。
ただし注意点があります。工事の請負契約そのものは、この取適法ではなく建設業法が受け持ちます(資材の製造委託など周辺の取引には取適法がかかる場合があります)。「下請法があるから安心」という単純な話ではないので、工事代金については契約と相手の許可区分を確認し、適用される建設業法の支払ルールを相談窓口で確かめましょう。
また、紙の約束手形そのものが姿を消そうとしています。全国銀行協会は2026年度末(2027年3月末)をメドに紙の手形・小切手の交換をゼロにする目標を掲げていて、それに合わせて銀行ごとに「最後に振り出せる日」が決められています。公表している銀行の多くは2026年9月30日を最終の振出期限としていて、2026年10月1日以降に振り出された手形は原則として当座預金から支払われません。期限を過ぎた手形を受け取ると「資金化できない場合があります」と全国銀行協会も注意しています。期限は銀行ごとに違うので、これから手形で払うと言われたら全国銀行協会の銀行別一覧で元請の取引銀行の期限を確かめ、振込やでんさい(電子記録債権)に切り替えてもらえないか相談しましょう。「手形で3ヶ月待ち」という慣習は、もう通用しなくなっています。
建設業法の改正内容と、約束手形が廃止されるまでの流れは別記事で詳しく解説しています。
期限が近くても先に相談|税金・社会保険料・支払日の調整
払えないと分かった時点で、期限までの日数にかかわらず相談します。
税金・社会保険料なら担当窓口へ、材料代や外注費なら支払先へ、入金予定なら取引先へ。
希望どおりに日付を変更できるとは限りませんが、相談を後回しにせず、次の手段と並行して進めましょう。
| 相手 | 使う制度 | 効果 | 期限の注意 |
|---|---|---|---|
| 税務署 所得税・消費税など |
納税の猶予 換価の猶予 |
原則1年以内の分割 延滞税が軽減・免除 |
申請による換価の猶予は納期限から6ヶ月以内 |
| 年金事務所 厚生年金・健保 |
換価の猶予 納付の猶予 |
延滞金の一部/全部が免除 | 払えないと分かった時点で相談 |
| 元請 工事代金の入金 |
取引かけこみ寺 (無料相談) |
契約と許可区分に応じた 支払ルールを確認 |
相手に知られず相談だけも可 |
※ 黙って滞納するのと、申請して待ってもらうのは、扱いがまったく違います
税金は「待ってください」と言える制度がある
意外と知られていませんが、税金は正式に猶予を申請できます。黙って滞納するのとは扱いがまったく違います。
国税には「納税の猶予」と「換価の猶予」があり、認められれば原則1年以内(事情によっては最長2年以内)の分割払いにできます。猶予の期間中は延滞税が軽くなるか、免除されます。
ただし申請による換価の猶予は「納期限から6ヶ月以内」が原則です。6か月を過ぎても、税務署長の判断による換価の猶予を受けられる場合があります。期限を過ぎたから相談できないと諦めず、早めに税務署へ連絡してください。
👉 国税庁・猶予制度と6か月を過ぎた場合の案内
社会保険料にも同じ仕組みがある
厚生年金・健康保険の保険料も同じで、日本年金機構に猶予の制度があります。一度に納めると事業の継続が難しくなる場合の「換価の猶予」と、災害などで財産に損害を受けた場合の「納付の猶予」の2種類です。こちらも認められれば延滞金の一部または全部が免除されます。
大事なのは、払えないと分かった時点で年金事務所に相談すること。申請の時期だけで承認や条件が決まるわけではありません。国民健康保険は市区町村、国民年金は年金事務所などで、それぞれの納付相談・免除等の条件を確認してください。
元請との支払い交渉は、無料の公的窓口が助けてくれる
「元請の支払いが遅い」「話しても取り合ってもらえない」という時、泣き寝入りするしかないと思われがちですが、国が無料の相談窓口を用意しています。
中小企業庁の「取引かけこみ寺」(2026年1月に「下請かけこみ寺」から改称)は全国48ヶ所にあり、弁護士などへ無料で相談できます。相手に知られずに相談だけすることも可能です。契約や許可区分に応じた支払ルールを、資料を見せて相談できます。
日本政策金融公庫の運転資金や、信用保証協会のセーフティネット保証も選択肢ではあります。ただしどちらも数週間かかる前提で考えてください。
- 日本公庫 → 公式に「融資が決まるまでの平均所要日数は2〜3週間程度(土日祝を含む)」と示されています。ただし条件や支店の混み具合で前後します
- セーフティネット保証(5号) → 市区町村長の認定が別途必要。対象業種は四半期ごとに指定されるため、建設業が今の時点で対象かは中小企業庁のサイトか信用保証協会で必ず確認を
希望の支払日に間に合うかは、申込日や審査次第です。今の谷を越えた後に申し込んでおくと、次の谷で慌てずに済みます。
共済に加入している方は貸付資格を確認|返済が必要な借入
ここは、小規模企業共済に入っている人だけが使える近道です。
入っていない方は次の章に進んでいただいて構いませんが、「そんな制度があるのか」という点だけ頭に置いてもらえればと思います。
年1.5%で、自分の掛金から借りられる
小規模企業共済の契約者貸付は、積立の引出しではなく、返済が必要な借入です。一般貸付の金利は年1.5%。掛金納付月数などに応じた限度額の範囲で、10万円以上2,000万円以内、5万円単位で借りられます。
貸付資格の判定時に12か月以上の掛金を納付し、算定された貸付限度額が10万円以上あることなどが条件です。掛金総額が10万円あれば使える、という意味ではありません。
100万円以下の借入期間は6か月または12か月で、利息は借入時に前払いです。借入可能額・返済日・必要書類を、届いた通知と窓口で確認してください。
商工中金で当日交付を希望する場合は午後2時までの手続きが案内されていますが、準備書類等を事前に確認しましょう。他の登録金融機関では2〜3日程度かかる場合があります。
👉 中小機構・貸付条件と利息の支払い / 資金交付の所要日数
年1.5%
手数料10%
共済は30万円を6か月借りる利息2,250円を前払い。
印紙代等は別。
売却額面と借入元金が同じでも、手取りと返済義務は異なります
図は費用の違いを知るための参考です。共済の30万円を6か月借りる場合、年1.5%の利息は2,250円で、借入時に前払いします。印紙代なども別です。請求書売却と共済では、利用資格・手取り・返済の義務が違うため、自分の条件で比べましょう。
入ってないんですけど、今から入れば使えますか?
今回の支払いには間に合いません。
貸付資格の判定時までに、掛金を12か月以上納めている必要があるので。
ただ掛金は全額が所得控除になります。
節税しながら次の備えになるので、今の山を越えたら検討する価値はありますよ。
相談しても不足が残る場合|請求書買取とカード払い
日程を相談し、使える制度や融資枠を確認しても不足が残る場合に、次の方法を比較します。
支払日に間に合うかだけでなく、費用と次の支払いまで確認することが大切です。
請求書を売って先に現金化する(ファクタリング)
元請に出した請求書を専門の会社に買い取ってもらい、入金日を待たずに現金化する方法です(ファクタリング)。
通常の借入とは異なりますが、赤字や税金の滞納がある場合も必ず利用できるわけではありません。審査と契約条件の確認が必要です。会社によっては申し込んだ当日に振り込まれます。
ただし、手数料はけっして安くありません。
請求書の金額を動かしてみてください
300,000円
※請求書の売却は手数料10%・別費用なしの仮定です。ペイトナーは別途振込手数料330円。代金回収後の送金費用も別に確認してください
※共済は年1.5%・6か月契約の利息を比較しています。利用資格・限度額の確認が必要で、利息は前払い。印紙代なども別にかかります。請求書額面と借入元金が同じでも、手取りは同額ではありません
30万円の請求書を手数料10%・別費用なしで売ると、手取りは27万円です。
30万円の支払いをしたいなら、この請求書だけでは足りません。
必要な手取りに届くか、次の入金を買取会社へ送ったあとも材料代や外注費が払えるかを確認してから決めましょう。
3万円って…けっこう持っていかれるんですね。
持っていかれます。
時間が買えない時だけの手段だと思ってください。
請求書を売る必要がある場合は、必要な手取りと入金予定を確認します。
ペイトナーの料金・条件はこちら。

職人が使いやすい3社と、その違い
一人親方が使いやすいのはオンラインで完結して、少額から扱ってくれるタイプです。費用・審査時間・取引先の条件を比べる3社を挙げます。
- ペイトナー:手数料は一律10%+振込手数料330円(2026年9月11日確認・公式の料金ページ)。1万円から。最短時間は営業時間内に審査が始まり、審査に通った場合の目安です。即日入金が保証されるわけではありません。審査は土日祝も毎日10〜19時ですが、19時以降の申請は翌日の審査です。追加書類で遅れることもあるので、月曜朝の支払いを週末の申込だけで賄う予定にはしないでください。個人のお客様宛の請求書も審査対象なので、個人宅の工事が多い方はこちら
- labol(ラボル):同じく一律10%のみ。最短30分の案内がありますが、24時間365日は審査完了後の振込対応で、審査を常時行う意味ではありません。🔴ただし買い取ってもらえるのは「取引先が法人」の請求書だけです(公式FAQに明記)。個人宅の施主さん宛の請求書は対象外なので、元請が会社の現場向け
- FREENANCE:公表手数料は3〜10%に、振込手数料350円(実費が高ければ実費)が別にかかります。見積もりを確認します。無料プランのBasicは第三者への賠償補償で、業務遂行中・仕事の結果は最高5,000万円、受託物は最高100万円。1事故の自己負担は20万円です。自分のけがや休業収入の保険ではなく、工事などの対象外・条件も確認してください。公式の補償範囲


どれも無料プランの登録と、請求書を売る判断は別です。登録は買取承認や入金予約ではありません(利用するには審査があります)。
「今回は間に合ったけれど、また同じ月末が来る」という方は、使う予定がなくても登録だけ済ませておくと、次に慌てずに済みます。
ここが一人親方にとっていちばん大事な分かれ道です。「請求書を出した相手」は審査対象を確かめる重要な条件です。宛先だけで買取が決まるわけではありません。
- 元請(会社)宛の請求書 → 3社とも審査対象になり得る
- 個人宅の施主さん宛の請求書 → ラボルは対象外(公式に「法人が取引先となる請求書のみ買い取り」と明記)。FREENANCEも規約では取引先を法人と定義しています。ペイトナーは個人の取引先の請求書も審査対象です
外壁塗装やリフォームなどお施主さんから直接いただく仕事が中心の方は、ここで弾かれることがあります。申し込む前に、手元の請求書の宛名を確認してください。
👉 法人でも使いたい・書類を増やしたくない方は
ペイトナー公式サイトで条件を見てみる(登録は無料)
👉 元請が会社で、審査と振込の条件を確認したい方は
labol(ラボル)の申込条件を見てみる(審査完了後の振込対応)
👉 申し込む前に、ラボルで先にお金にできる請求書と審査に落ちる条件を確かめたい方は
ラボルの評判・手数料・審査落ちを公式で検証した記事
👉 現場の事故・賠償リスクにも備えたい方は
FREENANCEの無料プランを確認する(補償対象と自己負担も確認)
手数料・スピード・必要書類・上限額を一覧の表で比べたい場合と、ペイトナー1社を深く知りたい場合で、それぞれ別記事を用意しています。
法人への請求書があり、見積手取りと振込条件を比べたい方は、ラボルの案内も確認できます。

支払いをカード払いに切り替えられないか探す
見落とされがちですが、事業用のクレジットカードが使える支払いはカードに回すのも立派な時間稼ぎです。
カードは締め日から引き落としまで1ヶ月前後あります。
締め日の翌日に買えば、支払いは実質2ヶ月近く先に延ばせる計算です。国内の通常のショッピング1回払いなら、原則として支払手数料はかかりません。分割・リボ払いや請求書のカード払い代行は費用が別です。引落日に払える額かも確認しましょう。
材料屋・ガソリン・工具・現場の消耗品あたりは、カードに切り替えられる先が意外と残っています。今月の支払いを1件でもカードに寄せられれば、その分だけ現金が浮きます。
「審査なし」「ブラックOK」は、なぜ危ないのか
資金繰りの広告で「審査なし」「ブラックでもOK」「即日入金保証」などを見かけても、その言葉だけで申し込まないでください。実際の契約内容、差し引かれる費用、支払いの義務を確認する必要があります。契約名が売買でも、実態によっては貸金業に当たるおそれがあります。
給与の買取を装う貸付けと、無登録業者に注意
「給与ファクタリング」と名乗り、給料を受け取る権利を買い取るという業者があります。金融庁は、これは貸金業にあたるとはっきり示しています。登録せずにやっていれば違法です。
最高裁も2023年(令和5年)2月20日の決定で、契約の形が「債権の売買」でも実質は返済を予定した貸付けにあたると判断しました。形式がどうであれ、ヤミ金はヤミ金だと司法が認めた形です。
契約書のここだけは必ず見る
一人親方が実際に出くわしやすいのは、給与ではなく売掛金を装った偽物のファクタリングです。契約の名前だけでなく、費用や支払義務を確認します。
- 「元請が払わなかったら、あなたが返す」と書いてある → 最重要。回収できない場合の負担を利用者が負う契約は、実態によって貸付けに当たるおそれがあります。条項名だけで違法・安全とは判定できません。債権の不実や契約違反に関する支払義務も確認してください
- 契約書をくれない・後で渡すと言われる → 論外です。その場で断ってください
- 手数料が相場から大きく外れている → 比較するのは手数料総額と実際の手取りです。額面に比べて受取額が著しく少ない場合は契約前に相談してください
- 担保や保証人、分割での返済を求められる → 請求書を売っただけなのに担保を取られるのは筋が通りません。実態によって貸付に当たるおそれがあります
迷ったら契約前に、先に紹介した取引かけこみ寺で相談してください。
無料です。
まとめ|今の不足をつなぎ、同じ月末を繰り返さない
資金繰りの苦しさは、たいてい同じ形で戻ってきます。今回の谷を越えられたら、次の谷を浅くする手を打っておきたいところです。
- 不足額・期限・入金予定を並べる
通帳の残高と、支払いごとの日付を確認。 - 日付と支払い方を相談する
支払先・取引先・税金や保険料の窓口へ。期限が近くても先に連絡。 - すでに使える制度・枠を確認する
共済の貸付資格、既存の融資枠、カードで払える費用と引落日を確認。 - 残る不足だけ、手取りと費用で比べる
請求書買取は審査・入金予定・回収後の送金まで確認する。
翌月以降は、着手金・中間金などの契約条件を見直し、立替負担を小さくしていきましょう。
いちばん効くのは、工事を始める前に着手金をもらう形に変えていくことです。材料費を立て替えずに済めば、谷そのものが浅くなります。全部の現場で通らなくても、新規のお客様から少しずつで十分です。
☝️期限が近い時も、まず「不足額を出す・相談する・使える制度を確かめる」。
残り日数だけで、高い手数料を払うべきかは決まりません。
請求書を売る場合は、今回の手取りと、その後の支払いまで並べて決めましょう。
谷そのものを浅くする「前受け」の進め方、今回とは逆の「入金を待つ側」のつらさ、そして相手が払ってくれない場合の対処は、それぞれ別記事にまとめています。
👉 着手金をPayPayで前受けして材料費に回す方法(予防策)
👉 工事代金の入金待ちがつらい一人親方へ|つなぎ資金の選択肢(受け取る側)
👉 工事代金が回収できない時の未払い対策(払ってもらえない時)
次の月末に慌てないよう、売上・経費・入金の記録をそろえるところから。
日々の入力を助ける会計ソフトはこちら。
コメント