こんにちは、ゆうペイです!
確定申告の時期になると、領収書の山を前にして手が止まる瞬間がありますよね。
「この工具は経費でいいよな…」「でも車のガソリンは?スマホ代は?」「そもそも国民健康保険って経費に入れていいんだっけ?」
経費は「落とせる金額が増えれば、その分だけ税金が安くなる」大事な話。でも、ネットで「これも経費にできる」という情報をうのみにして入れすぎると、あとで税務署に指摘されて余計に払うハメになることもあります。
 ゆうペイ
工具や材料は分かるけど、車のガソリンや自宅の家賃ってどこまで経費でいいの?国保や年金は?
☝️結論:経費とは「事業のために使ったお金」です。職人さんの場合、ざっくり3つに分かれます。
① 仕事だけに使うもの(工具・材料など)=全額OK
② 仕事と生活の両方で使うもの(自宅家賃・車・スマホ)=事業で使った”割合の分”だけ
③ 国保・年金・労災保険料=経費ではないが「所得控除」(税金の計算前に差し引ける別枠)でちゃんと税金は安くなる
そして、ハッキリ白黒つけにくい「グレーな項目」は、無理に経費だと言い切らず、税務署か税理士に確認するのが一番安全です。
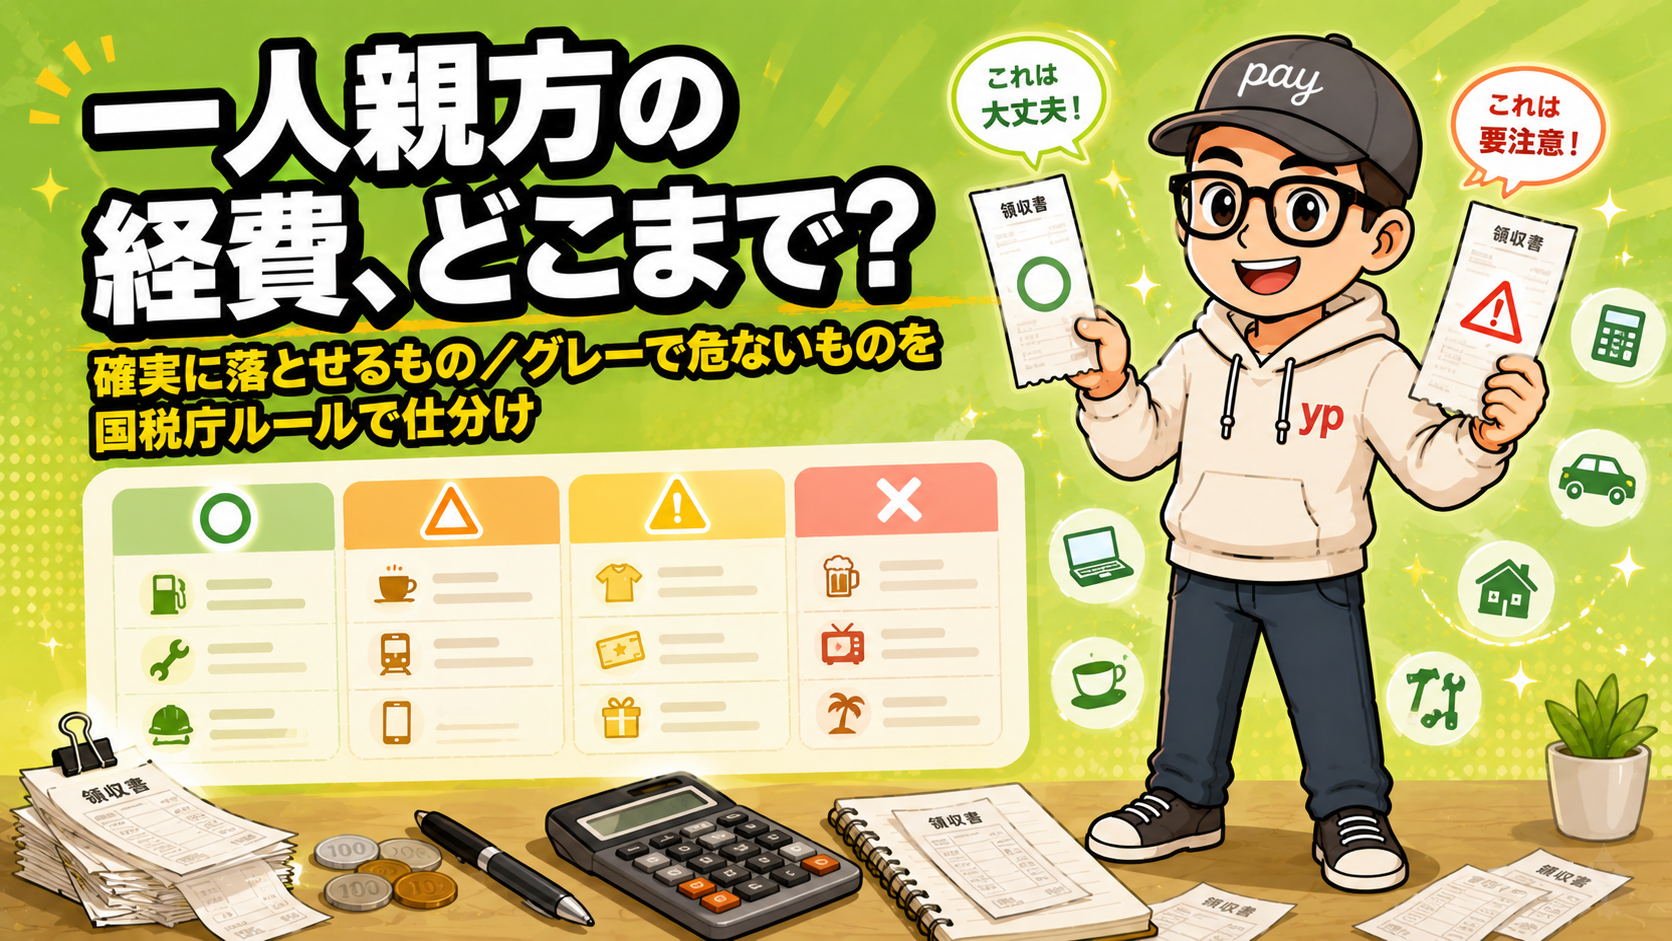
この記事では、個人宅の小工事・修理を回る一人親方・個人事業主・職人に向けて、
- ⭕ 仕事用の支出と、今年の経費に入れる金額の考え方
- △ 「事業で使った分だけ」按分が必要なもの(家賃・車・スマホ)
- ⚠️ 言い切ると危ないグレーな項目(親方への支払い・作業着など)
- ❌ 経費だと勘違いしやすいもの(国保・年金・労災保険料)
を、国税庁の公式ルールを根拠に、現場目線で整理しました。あいまいな項目は「ここは断定できません」とハッキリお伝えします。安全に、でもしっかり節税していきましょう。
※本記事にはプロモーション(アフィリエイトリンク)が含まれます。また、一般的な情報の整理であり、個別の判断は決済の仕組みや契約・事業の実態で変わります。最終的な判断は所轄の税務署や顧問税理士にご確認ください。
売上・経費の記録をそろえたい方へ。
毎日の入力を助ける会計ソフトはこちら。


1. そもそも「経費」って何?判断のものさしは1つだけ
細かい品目に入る前に、たった1つの「ものさし」を押さえてください。これさえ持っておけば、迷ったときの判断がブレません。
国税庁のルールでは、必要経費は「売上(収入)を得るために直接かかった費用」と「その年の事業のために使った費用」と決められています。つまり判断基準は「それは”仕事のため”に使ったお金か?」という一点です。
逆に言うと、生活のために使ったお金(家事費)は経費になりません。そして職人さんを一番悩ませるのが、「仕事にも生活にも使うもの」・・・・・・自宅兼事務所の家賃、現場にも私用にも乗る車、仕事にもプライベートにも使うスマホ。これらは「全額」でも「ゼロ」でもなく、事業で使った分だけを切り分けて経費にします(これを”按分”といいます。§3で詳しく)。
👉 出典:国税庁 No.2210 必要経費の知識
2. ⭕ 仕事用の支出|工具・材料は、使った時期も確認
仕事のために必要な支出は経費の対象になります。ただし、工具などの資産や、年末時点で未使用の材料などは、買った年に全額経費にできるとは限りません。事業での使用時期や在庫も確認します。
- 材料費・部材費(工事で使う資材)
- 工具・消耗品(仕事専用のもの。ビス・刃物・手袋など)
- 取得価額10万円未満の工具・備品(原則、事業に使い始めた年の経費)
- 事業税(全額が経費)
- 仕事で使う道具のレンタル代・現場の駐車場代など、事業のための支出
仕事専用かどうかに加え、いつ事業に使ったか、資産・在庫として残っていないかを確認します。支払っただけで全額を経費に入れないようにしましょう。
10万円以上の工具・車は「分割」して経費にする(減価償却)
高額な工具や車などは、取得価額を数年に分けて経費にするのが原則です。使用可能期間が1年未満の資産などは、事業に使った年の経費とする例外があります。以下は2026年4月1日以降の取得に関する整理で、例外には対象者・使用開始・期限などの条件があります。
| 取得価額 | 主な扱い |
|---|---|
| 10万円未満 | 原則、事業に使い始めた年に必要経費 |
| 10万円以上20万円未満 | 通常の減価償却のほか、3年均等の一括償却を選べる場合あり |
| 10万円以上40万円未満 | 一定の青色申告の中小事業者等は少額資産特例の対象となる場合あり。2026年4月以降の対象期間・年300万円等の条件を確認 |
| 40万円以上 | 原則、法定耐用年数による減価償却。他の制度は個別確認 |
金額は税込経理なら税込、税抜経理なら税抜で判定します。免税事業者は税込経理です。例えば税込経理で、本体28万円・税込30万8,000円の工具なら、2026年3月31日までの取得では30万円未満の特例に入りませんが、2026年4月1日以降は40万円未満の対象となり得ます。青色申告の中小事業者等の要件、年間の限度額、事業への使用を確認してください。
📌 工具・機械をよく買う人へ:この「10万・20万・40万円の壁」と一括償却・少額特例の使い分け(2026年4月からの40万円改正も)は 工具の経費は10万・20万・40万の壁|一括償却と少額減価償却の特例 で詳しく解説しています。
青色申告をしているだけで全員が使える特例ではありません。対象となる中小事業者、資産、取得・使用の期間、申告時の明細書などの条件があります。2026年4月1日から2029年3月31日までの対象期間は40万円未満、2026年3月31日までの取得は30万円未満です。年300万円が上限で、年の途中の開廃業には月数による限度額があります。
家賃・車・スマホの仕事分を記帳するときも、会計ソフトは入力の助けになります。
割合の決め方は、このあと具体例で確認しましょう。

3. △ 「事業で使った分だけ」のもの|家賃・車・スマホ(按分)
ここが一番ボリュームが大きく、そして一番ミスが多いところです。自宅兼事務所の家賃、現場に乗っていく車、連絡に使うスマホ・・・・・・これらは仕事にも生活にも使うので、全額を経費にするのはNG。事業で使った割合の分だけを経費にします。
例:車を仕事と私用で使った月
走行記録が合計1,000km、そのうち現場への移動など仕事分が700km。
ガソリン代が20,000円だったとします。
仕事分の割合:700km ÷ 1,000km = 70%
ガソリン代の仕事分:20,000円 × 70% = 14,000円
残る6,000円は私用分です。
日付・行き先・目的・走行距離の記録とガソリン代の領収書を残し、14,000円にした理由を説明できるようにします。
※70%はこの仮の記録から出た割合で、誰でも使える基準ではありません。
ほかの費用にもそのまま当てはめず、事業の実態に合う区分を使います。
按分が必要になる代表的なものは次のとおりです。
- 自宅兼事務所の家賃・水道光熱費(仕事に使う部屋の面積割合などで区切る)
- 車・ガソリン代・車検・自動車保険(仕事で走った距離の割合などで区切る)
- スマホ代・通信費(仕事で使う割合で区切る)
- 持ち家を仕事場にしている場合の固定資産税・火災保険(業務で使う部分だけ)
国税庁のルールでは、家事と兼用の費用(家事関連費)のうち経費にできるのは「業務のために直接必要で、記録などからその分をはっきり区分できる金額」だけ、とされています。
ネットでは「家賃の3割」「車は5割」といった数字をよく見かけますが、国税庁が「◯%でOK」と決めた割合は存在しません。あくまで自分の事業の実態に合わせて、合理的に説明できる割合を出すのがルールです。仕事に使う部屋の面積、仕事で走った距離など、根拠になるメモや記録を残しておくと、いざというとき安心です。区切り方は面積だけでなく仕事で使う日数や時間でもかまいません。逆に「生活でも使う部屋を多めに経費」といったやりすぎの按分は税務調査で否認されやすいので、実態に合った無理のない割合にしましょう。具体的な割合に迷ったら、税務署や税理士に相談しましょう。
👉 出典:国税庁 No.2210 必要経費の知識(家事関連費)
📌 割合の決め方をもっと詳しく:自宅家賃・スマホ・車を「何割落とせるか」の決め方と、否認されない記録の残し方は 家事按分のやり方|自宅・車・スマホは何割落とせる? で解説しています。車・ガソリン代・車検や「10万円を超える車」の扱いは 車・ガソリン代はどこまで経費?按分と減価償却 でまとめています。
生計を一にする家族へ支払う家賃は、事業で使う部分があっても、その家賃自体は必要経費にしません。家族所有の物件にかかる固定資産税など、別に経費となる費用の扱いは国税庁・必要経費の知識で確認できます。
4. ⚠️ ここは言い切れない|判断が分かれるグレーな項目
ネットの記事だと「これも経費でOK」って書いてあるけど、本当に大丈夫なの…?
ここが一番大事なところです。正直にお伝えすると、次の項目は「経費にできる」と一律に言い切れません。なぜなら、国税庁自身が「事業の実態を見て個別に判断する」としている領域だからです。ネット記事の言い切りをうのみにして処理すると、あとで否認されたり、別の税金(源泉徴収など)の問題に波及したりするリスクがあります。
① 親方・応援への支払い(外注費か給与か)
一人親方にとって最重要のグレーがこれです。応援に来てもらった人や、手間請けで頼んだ人への支払いを「外注費」として経費にできるか、それとも「給与」になるのか。国税庁は、仕事の代わりがきくか/指揮監督や時間的拘束を受けるか/道具や材料を誰が負担するか/報酬は時間給か出来高かなどを総合的に見て個別に判断するとしています。機械的に決まりません。
給与と外注費の区分を誤ると、源泉徴収の漏れや消費税の控除の誤りにつながります。給与であっても事業の必要経費となる場合はあります。「給与だから経費にできない」という意味ではありません。判断に迷う契約は税務署や税理士に確認してください。
👉 出典:国税庁 大工、左官、とび職等の受ける報酬に係る所得税の取扱い(法令解釈通達)
さらに2026年現在は、外注費として認められても、あなたが消費税の課税事業者の場合は「相手がインボイス登録しているか」で税負担が変わります。インボイス未登録(免税事業者)への支払いは、消費税の仕入税額控除が2026年9月までは80%、2026年10月からは70%に制限されます(経過措置。税制改正で「50%に半減」の予定から緩和されました)。段階的な縮小スケジュールはインボイス経過措置の最新解説にまとめています。誰に頼むかでも変わる話なので、頭の片隅に置いておきましょう。
② 作業着・現場までの交通費・交際費
- 作業着・安全保護具:ヘルメットや安全靴など仕事専用のものは業務性がはっきりしています。一方、普段着としても着られるものは家事との兼用が問われやすく、「作業着は全部経費」とは言い切れません。
- 自宅から現場までの交通費・ガソリン:事業のための移動なら経費の対象ですが、自宅をどう位置づけるかなどで評価が分かれることがあります。割合の出し方を含め、迷ったら確認を。
- 交際費・打ち合わせの飲食:取引先との打ち合わせなど事業との関係がはっきり説明できるものに限られます。誰と・何の目的で、を記録しておきましょう。
こうしたグレー項目に共通するコツは、「金額・日付・目的・相手」をメモや記録で残しておくこと。判断が分かれたときも、この記録があれば「事業のために使った」と説明する材料になります。
5. ❌ 経費だと勘違いしやすいもの|国保・年金・労災は「控除」
国保・年金・一人親方本人の労災特別加入保険料は、原則として事業の経費ではなく社会保険料控除で扱います。税額への効果は所得やほかの控除によって変わり、払った保険料と同じ額の税金が減るわけではありません。
| 項目 | 経費? | 正しい扱い |
|---|---|---|
| 国民健康保険料 | ❌ ならない | 社会保険料控除(所得控除) |
| 国民年金保険料 | ❌ ならない | 社会保険料控除(所得控除) |
| 労災保険の特別加入の保険料 | ❌ ならない | 社会保険料控除(所得控除) |
| 所得税・住民税 | ❌ ならない | どこにも入れられない |
| 生活費(家事費) | ❌ ならない | 対象外 |
国保・年金・本人の労災特別加入保険料は、確定申告書の社会保険料控除へ記載します。経費と所得控除は、基礎控除の区分や保険料等への影響も含めて同じ扱いではありません。領収書や納付資料に合わせ、正しい欄に記入しましょう。
👉 出典:国税庁 No.1130 社会保険料控除
一人親方の労災(特別加入)の保険料は、つい「仕事のための保険だから経費」と思いがちですが、正しくは社会保険料控除です。経費に入れてしまうと処理を直す手間が増えるので、最初から控除の欄に書きましょう。控除でもしっかり節税になります。
6. 日々の入力は会計ソフトで助ける|判断する材料は自分で残す
ここまで読んで、「考え方は分かったけど、毎回これを手で仕分けるのは大変そう…」と思った方も多いはず。実際、経費でいちばんツラいのは”判断”より”日々の記帳作業”です。
ゆうペイ領収書を1枚ずつ手で入力して、勘定科目を調べて…現場仕事のあとにコレはしんどいよね。
会計ソフトは銀行やカード明細の取り込み、仕訳候補の作成を助けます。ただし、取り込めるデータと機能は契約やプランによって異なります。PayPayの銀行入金額だけで売上を記帳せず、決済明細・手数料も照合してください。私用分や資産の判定も確認が必要です。

はじめての確定申告で不安な方は、白色申告なら無料から使えるやよいの白色申告オンライン あたりから試すのも手です。どのソフトが自分に合うかは、下の比較記事でじっくり選べます。
👉 個人事業主の会計ソフトは実質3択|弥生・freee・マネーフォワード比較
なお、領収書をデータで受け取って保存するときは電子帳簿保存法のルールもあわせて押さえておくと安心です。
👉 一人親方の電子帳簿保存法|紙と電子の分け方・今日からできる5つの保存手順
7. まとめ:経費は「仕事のため?」を基準に、グレーは確認
経費まわりは複雑そうに見えて、押さえる順番はシンプルです。
- 事業に必要か、使い始めた時期、資産・在庫に当たるかを確認する
- 仕事専用でも購入しただけで全額経費とは限らない。材料の在庫や工具の使用開始を確認する
- 家賃・車・スマホは事業で使った割合だけ(◯%という決まった数字はない・根拠を残す)
- 親方への支払い・作業着などのグレーは言い切らず、税務署や税理士に確認
- 国保・年金・労災保険料は経費でなく「社会保険料控除」(入れ忘れ厳禁)
「節税したい」気持ちと「あとで指摘されたくない」気持ち、その両方を満たすコツは、確実なものはしっかり落とし、グレーは無理しないこと。そして日々の記帳は会計ソフトに任せて、自分は現場に集中する。これが一人親方の経費との、いちばんラクで安全な付き合い方です。
📌 あわせて読みたい
👉 個人事業主の会計ソフトは実質3択|弥生・freee・マネーフォワード比較
👉 青色申告と白色申告はどっち?控除の違いを一人親方向けに解説
👉 電帳法対応の5つの電子保存術(一人親方向け)
※本記事は一般的な情報をまとめたものです。経費になるかどうかの個別の判断は、事業の実態・契約内容・申告方法(青色/白色)によって変わります。判断に迷う項目や高額・特殊なケースは、所轄の税務署や顧問税理士に必ずご確認ください。最新情報は国税庁の各案内もあわせてご確認ください。
よくある質問(一人親方の経費)
Q1. 一人親方は経費をどこまで落とせますか?
事業に必要な支出か、いつ使用したか、資産や在庫として扱うものかで判断します。私用と兼用なら事業分を区分します。国保・年金・本人の労災特別加入保険料は、原則として社会保険料控除で扱います。
Q2. 自宅兼事務所の家賃は何割まで経費にできますか?
「何割まで」という決まった数字は国税庁にはありません。仕事に使っている部屋の面積割合や使用時間など、事業で使った分を合理的に説明できる範囲で区分します。根拠になる記録を残しておき、割合に迷う場合は税務署や税理士に相談してください。
Q3. 国民健康保険料や国民年金は経費になりますか?
事業の経費ではなく、社会保険料控除へ記載します。本人の労災特別加入保険料も同様です。所得から差し引く制度なので、支払保険料と同額の税金が戻るわけではありません。
Q4. 応援に来てもらった親方への支払いは経費(外注費)にできますか?
外注費として経費にできるかは、仕事の代わりがきくか・指揮監督や時間的拘束を受けるか・道具や材料を誰が負担するかなどを総合的に見て個別に判断されます。給与と判定されると源泉徴収などの問題が出るため、一律に「外注費で経費」と決めず、判断に迷う場合は税理士か税務署に確認してください。
Q5. 10万円以上の工具を買ったら、その年に全額経費にできますか?
原則は減価償却です。一定の青色申告の中小事業者等には、2026年4月1日〜2029年3月31日の対象期間で取得等した10万円以上40万円未満の資産を、事業に使い始めた年の経費にできる特例があります。年300万円までなどの条件があり、2026年3月31日までの取得は30万円未満が基準です。白色でも10万円以上20万円未満の一括償却を選べる場合があります。
仕事分の記録と領収書をそろえ、日々の入力は道具で助ける。
会計ソフトの使い方を確認したい方はこちら。
コメント