こんにちは、ゆうペイです!
お客様の玄関先で工事代金をいただくとき、「カードで払えますか」と聞かれる回数は、年々増えています。
そこで決済サービスを調べはじめると、まず目に入るのが「楽天ペイなら2.20%」という数字です。
ところが、この2.20%はどんな払い方にも当てはまる数字ではありません。
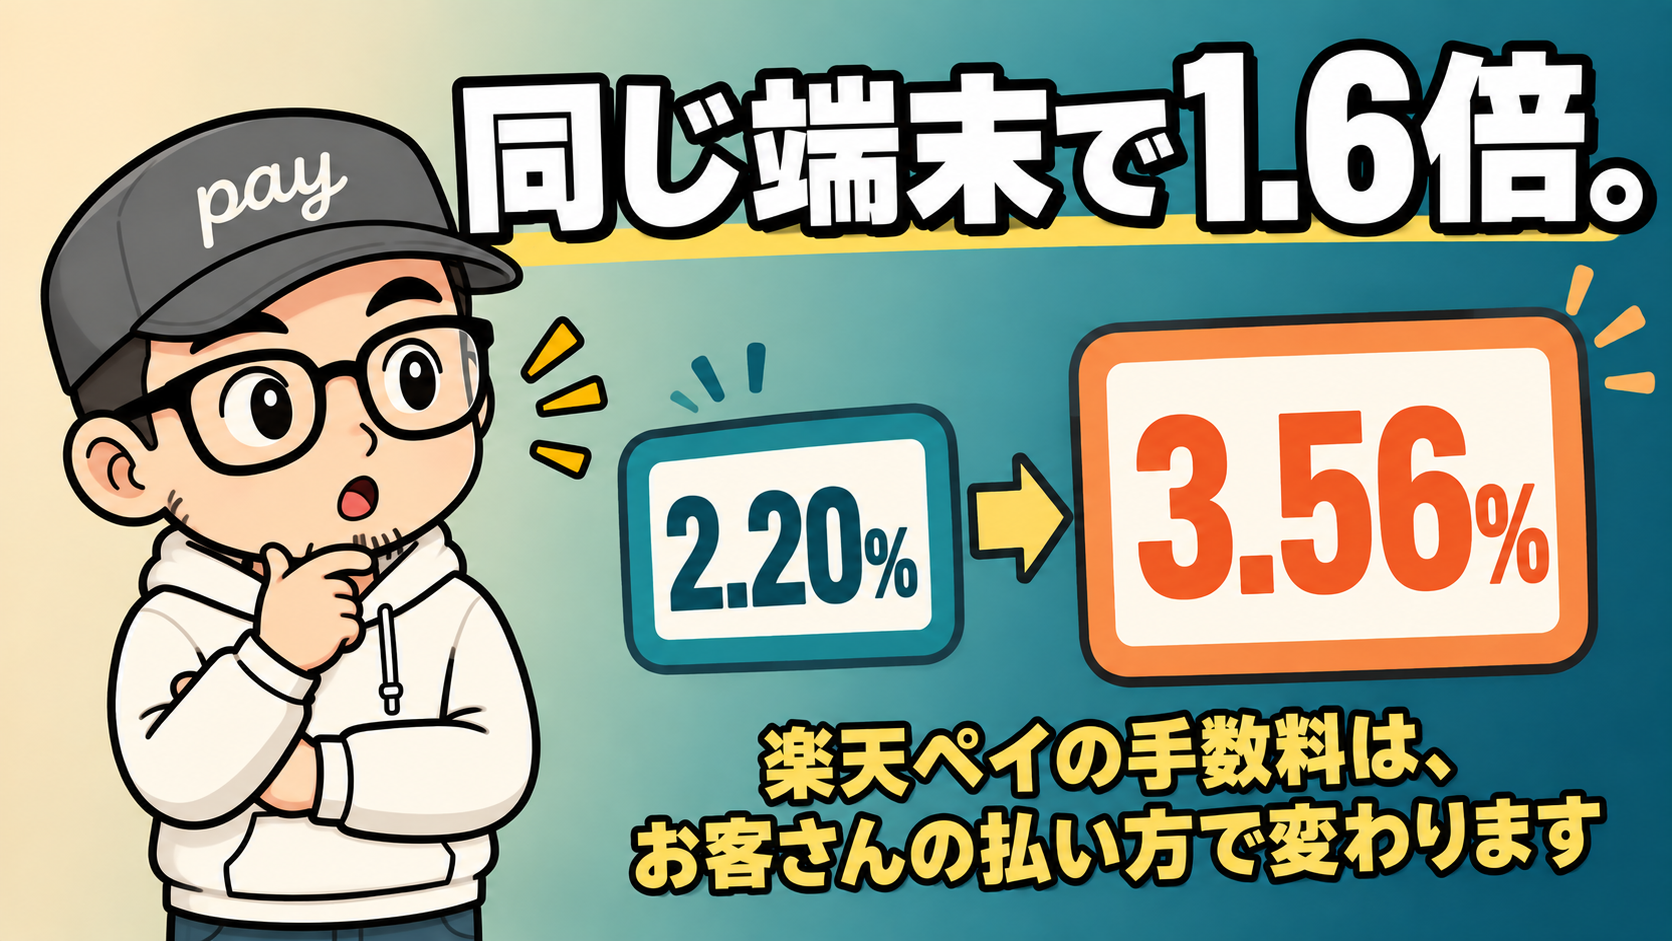
同じ端末で受け取っても、お客さんが何で払うかによって、お店が引かれる額は1.6倍まで変わります。
2.20%だと思って申し込んだのに、明細を見たら違う数字だった。
この行き違いは、料率が1つではなく決済手段ごとに分かれていることを知らないまま申し込むと起きるんです。
☝️結論から言うと、楽天ペイ(実店舗決済)の手数料はクレジットカードなら2.20%、PayPayとd払いなら3.56%です。ただ、その2.20%を使うには条件があり、毎月2,200円の月額費用もかかります。
この記事は、工事代金を受け取る側の一人親方の目線で書いています。
個人宅のリフォームや小規模工事を回っている方向けに、
- 決済手段ごとの実際の料率と、1万円あたりで引かれる額
- 2.20%を使える人の条件と、建設業が対象になるかどうか
- 月額費用はいくらで、いつから発生するか
- 店舗を持たない職人が審査で出す書類
- 規約を読んで見えた、正直なデメリット5つ
☝️この5つを、公式の料金ページと加盟店規約まで実際に開いて確かめたうえで、現場目線でお伝えします。
楽天ペイを入れるか迷っている方は、申し込みボタンを押す前にここだけ読んでみてください。
※本記事にはプロモーションが含まれています。
楽天ペイの手数料一覧|カードは2.20%、PayPayとd払いは3.56%
まず全体像です。
楽天ペイ(実店舗決済)は1台の端末でカード・電子マネー・QRコード決済に対応しますが、料率は決済手段ごとに別々に決まっています。
しかも表記のしかたが揃っていません。クレジットカードは「非課税」、QRコード決済と一部の電子マネーは「税抜」で書かれています。
税抜表記のものは、実際に引かれるときに消費税が乗ります。
下の表は、公式の料金ページに載っている数字と、そこに消費税を乗せた実際に引かれる率を並べたものです。中小事業者向けのスタンダードプランを使った場合の数字です。
| お客さんの払い方 | 公式の表記 | 実際に引かれる率 |
|---|---|---|
| クレジットカード(Visa・Mastercard・JCB・AmEx・Diners・Discover・楽天カード) | 2.20%(非課税) | 2.20% |
| 楽天ペイ(QRコード決済) | 2.00%(税抜) | 2.20% |
| au PAY・SmartCode | 2.95%(税抜) | 3.245% |
| QUICPay・iD | 3.24%(非課税) | 3.24% |
| 交通系IC・楽天Edy・nanaco・WAON | 2.95%(税抜) | 3.245% |
| PayPay・d払い | 3.24%(税抜) | 3.564% |
表の「3.56%」は、正確には3.564%です。ここから先は読みやすさを優先して3.56%と書きます。
ここで押さえておきたいのが、いちばん安い2.20%と、いちばん高い3.564%が同じ端末の中に同居しているという点です。
えっ、お客さんがPayPayを出すか、カードを出すかで、こっちの取り分が変わるってことですか?
そうなんです。
しかもお客さんは料率のことなんて知りませんから、こちらから選んでもらうこともできません。
カードはブランドで差がつきません
ひとつ良い点もあります。
楽天ペイのクレジットカード手数料は、Visaでも、JCBでも、American Expressでも同じ率です。公式の料金ページで、6ブランド+楽天カードがひとつの率にまとめられています。
ブランドごとに率が変わるサービスもあるので、「どのカードを出されても計算が同じ」というのは、帳簿をつける側からするとありがたい作りです。
クレジットカードの決済手数料は消費税がかからない扱いで、QRコード決済の手数料にはかかります。だから同じ明細の中に、税がかかるものとかからないものが並びます。
帳簿につけるときの区分が変わるところなので、仕組みから知りたい方は 決済手数料の消費税を6社分まとめた記事 で確認してみてください。
この区分けを手で仕分ける作業は、確定申告の前にまとめて押し寄せます。課税と非課税を自動で振り分けてくれる会計ソフトを使えば、3月の深夜に明細と格闘する休日が消えます。

1万円の工事代で引かれる額|220円と356円、年間だといくら違うか
率のままだと差が実感しにくいので、金額に直します。
下のツールは、月の売上と「お客さんがどれで払うか」の割合を動かすと、1か月と1年でいくら引かれるかが出るようにしたものです。
スライダーを動かして、ご自身の現場の感覚に近いところで見てみてください。
これが「お客さんの払い方」だけで生まれる差です。
2026年10月1日時点の楽天ペイ公式の料金ページに基づく数値です。スタンダードプラン適用時。実際の請求額は端数処理などで前後します。
月30万円をキャッシュレスで受け取り、そのうち4割がPayPay・d払いだとすると、1か月に引かれるのが約8,200円、1年で約9万9千円になります。
全部カードで受けられた場合と比べると、年間で約2万円ぶん多く引かれる計算です。
職人ひとりの仕事で年2万円というのは、決して小さくない額です。
ただしこれは「楽天ペイが高い」という話ではなく、PayPayとd払いを楽天ペイ経由で受けると割高になるという話です。
PayPayを楽天ペイ経由で受けると3.564%。PayPayと直接契約したときの料率とは別の数字になります。個人宅を回っていてPayPayでの支払いが多い実感があるなら、PayPayだけ直接契約して二枚看板にする、という組み方も現実的です。
PayPay側の料率と条件は PayPay決済手数料と現金の見えないコストを比べた記事 にまとめています。申し込みの窓口は PayPayの加盟店申し込みページ【公式サイト】 です。
そもそも「カードもQRも1台で受けたい」という前提から見直したい方は、端末そのものを比べたほうが早いこともあります。
持ち運べて屋外で使える一体型なら、月々の固定費と料率の組み合わせで総額が変わってきます。
玄関先で「カードは使えないんです」と頭を下げる場面が消えます。端末は1台で完結して、申し込みはスマホからで済みます。

決済端末そのものを横並びで見たい方は 個人事業主の決済端末を月額と手数料で比べた記事 をどうぞ。
2.20%を使えるのは誰か|年3,000万円以下・個人OK・建設業の記載はなし
2.20%は、誰でも自動的に適用される率ではありません。
楽天ペイには手数料のプランが3段あり、条件を満たした人だけが安い段に入れる作りになっています。
| プラン | カードの料率 | 楽天ペイQRの料率 | 月額費用(税込) |
|---|---|---|---|
| スタンダード | 2.20% | 2.00%(税抜) | 2,200円 |
| ライト | 2.48% | 2.254%(税抜) | 0円 |
| 通常(条件を外れた場合) | 3.24% | 2.95%(税抜) | 0円 |
条件は5つ|一人親方は最初の関門を通っています
公式サイトに書かれている適用条件は、次の5つです。
1つ目の条件に「または個人、フリーランスであること」とはっきり書かれているのが、この記事を読んでいる方にとっていちばん大きい点です。
法人でなくても、従業員がいなくても、この条件は通ります。
3つ目の年間3,000万円というのは、あくまでキャッシュレスで受け取った分の合計です。売上全体ではありません。現金や振込での入金は入りません。
個人宅の工事を回っていて、キャッシュレスの受け取りが年3,000万円を超えることはまずないはずです。
対象外業種の一覧に、建設・リフォームはありません
ここがいちばん調べにくいところなので、公式のよくある質問に載っている一覧を書き出します。次の業種は2.20%/2.48%の対象外で、通常の3.24%が適用されます。
- 携帯電話販売/パソコン
- 宿泊代/施設利用料(総合スポーツ・スポーツクラブ)
- 保険料(生命・損害・共済・その他)
- 公共料金(電気・水道・ガス・その他)/通話料/プロバイダー利用料
- タクシー・ハイヤー/運転代行業/運送業(引越し含む)
- 鉄道運賃/バス運賃/乗船券/航空券/旅行代理店
- 不動産/不動産(ウィークリーマンション)
- デパート/たばこ店(※こちらは公式トップページの条件欄にのみ記載)
建設業・リフォーム・内装・塗装・電気工事は、この一覧に1つも入っていません。
つまり、個人宅の工事代金をカードで受け取る一人親方は、条件の面では2.20%側に入れます。
一覧に「不動産」が入っています。工事だけをしているなら関係ありませんが、大家業や仲介を兼ねていて、その代金も同じ端末で受け取るつもりなら、申し込み時に問い合わせておくほうが安全です。
公式も「対象外業種は予告なく変更になる場合があります」と書いています。申し込みの直前に 楽天ペイの加盟店向けよくある質問【公式サイト】 でもう一度見ておくと確実です。
申し込める業種かどうかと、安い料率が使える業種かどうかは別の話です。
公式は業種や規模を問わず申し込めると書いていますが、それは申し込みの話であって、料率の話ではないんです。
楽天ペイの月額費用は2,200円|0円キャンペーンは2026年9月30日で終了しました
スタンダードプラン(2.20%)には月額費用がかかります。
以前は「スタンダードプラン月額0円キャンペーン」がありましたが、2026年9月30日の申し込み分で終了しました。
公式サイトの案内も、2026年10月1日の時点で「スタンダードプランの場合は、月額費用2,200円が発生いたします」という表記に変わっています。
実施中のキャンペーンの一覧にも、月額0円の案内は載っていません。
これから申し込むと、月額はいつから払うのか
2026年10月1日に加わったスタンダードプランの特約(プランごとの追加の決まり)に、月額の始まり方が書かれています。
利用開始日が2026年10月になった場合に当てはめると、次のようになります。
特約の文面どおりなら、新しく申し込んだ場合、利用開始の月から3か月分は月額の対象になりません。
ただ、最初の支払いは利用開始の翌月になる計算です。
利用開始が2026年10月なら、結果として9月30日までに申し込んだ方と同じ時期になります。
利用開始が11月なら、支払いは12月、最初の対象は2027年2月分と、1か月ずつ後ろへずれます。
なお、この3か月のあいだにスタンダードプランだけをやめることはできません。
月額のかからない期間だけ使ってやめる、という使い方はできない作りです。
気をつけたいのは、ライトプランから切り替える場合です。
特約には、ほかのプランからスタンダードへ変更したときは変更が成立した月から月額がかかると書かれています。
こちらには、月額のかからない最初の3か月がありません。
ライトプランなら月額は0円|公式のよくある質問より
金額の根拠です。
公式のよくある質問に、プランごとにはっきり書かれています。
ライトプラン「初期費用・年会費・月額費用などの固定費、入会金は発生しません。」
スタンダードプラン「月額:2,200円(税込)」「初期費用・年会費・入会金は発生しません。」
どちらのプランでも「クレジットカード等の決済手段をご利用いただく場合は、決済端末のご購入が必要」で、「振込手数料、決済手数料が別途発生」します。
つまり、2.20%で使うには月2,200円を払うことになります。
この金額が分かれば、どちらのプランが安いかは自分で計算できます。
分かれ目は月79万円|それ以下ならライトのほうが安い
スタンダード(2.20%+月2,200円)とライト(2.48%+月0円)の差は、料率で0.28%です。
月2,200円をこの0.28%で割ると、分かれ目は月およそ79万円になります。
| キャッシュレスの月商 | スタンダード(2.20%+2,200円) | ライト(2.48%) | 安いのは |
|---|---|---|---|
| 30万円 | 8,800円 | 7,440円 | ライト |
| 50万円 | 13,200円 | 12,400円 | ライト |
| 約79万円 | 19,490円 | 19,490円 | ほぼ同じ |
| 100万円 | 24,200円 | 24,800円 | スタンダード |
楽天ペイ自身も、よくある質問で「目安として、月間のキャッシュレス取扱高が100万以上の場合、スタンダードプランの方がお得になります」と案内しています。
計算上の分かれ目は79万円ですが、公式は少し余裕を持たせた100万円を目安に置いている、という関係です。
キャッシュレスで受け取るのが月79万円を超えるかどうか。個人宅のリフォームや小規模工事が中心なら、そこまで届かない月のほうが多いはずです。
その場合はライトプラン(2.48%・月額0円・2年の条件もなし)のほうが手取りが残ります。売上が伸びて分かれ目を超えてから、スタンダードに切り替えれば十分です。
切り替えが成立した月から月額がかかる点と、プランを変えた直後はしばらく次の変更ができない点だけ、覚えておいてください。
2.20%のほうが安いと思い込んで、うっかり高いほうを選ぶところでした・・・。
率だけ見ると安いほうが得に見えますからね。
月額まで足して比べると、答えが逆になることがあるんです。
2026年10月1日から、プランの条件が規約に入りました
月額をいつから、どう払うかの決まりは、2026年10月1日に改定された楽天ペイの加盟店規約に書かれています。
この日、スタンダードプランとライトプランの特約が新しく加わりました。
これまで「サイトの注記」でしか説明されていなかったスタンダード/ライトの条件が、正式な契約の一部になったということです。
月額については、ほかにも次のことが決められています。
- 月額費用は日割りにしない(月の途中で始めても、途中でやめても1か月分)
- 支払いは2か月前払いで、その支払いにかかる費用も加盟店の負担
- やめた理由が何であれ、払った月額は返ってこない
- やめた日が6日以降だと、その月に払うはずだった2か月先の分も払う
- 楽天ペイ側は月額の金額を変更できる(値上げのときは事前に通知か公表)
- 最初の契約期間のあいだは、スタンダードプランだけを途中でやめることはできない(最初の契約期間は、利用開始の月の3か月後の月末まで。10月開始なら翌年1月末まで)
なお、条件にある「2年以上使うこと」は安い料率を使うための条件で、契約の期間とは別に書かれています。
2年たつ前にやめた場合にどうなるかは、公開されている規約と特約の文面からは読み取れませんでした。
気になる方は、申し込みの前に確認しておくと安心です。
「やめるつもりがなくても、やめ方の条件は入る前に読んでおく」というのは、決済に限らず契約全般で通じる話です。
毎月きまった額が出ていく契約を1本増やすのは、売上に波のある一人親方にはそれなりの決断です。固定費を持たずにカード払いを受けたいなら、月額のない相手から先に当たっておくと気持ちが軽くなります。

入金は初期設定だと最長2か月待ち|楽天銀行なら翌日入金になります
楽天ペイの宣伝でいちばんよく見るのが「365日翌日自動入金」です。これは本当ですが、初期設定のままでは当てはまりません。
公式のよくある質問に、こう書かれています。
「入金サイクルは、審査完了後の初期状態では月1回に設定されています。」
月1回の中身は「当月末締め・翌月末自動振込」。6月1日にいただいた工事代金は、設定を変えないかぎり7月31日の入金になります。
つまり、申し込んで審査に通って端末が届いて、そのまま使いはじめると、最初の入金は最長で約2か月先になります。
材料代を先に立て替える職人にとっては、ここがいちばん痛い設定です。
楽天銀行かどうかで、選べる入金が変わります
| 受け取り口座 | いちばん早い設定 | 振込手数料 |
|---|---|---|
| 楽天銀行 | 翌日自動入金(土日祝も含む) | 無料 |
| 楽天銀行以外 | 3日後(自動、または依頼のつど) | 1回300円(税抜)=330円 |
差は日数だけではありません。
楽天銀行以外の口座で「3日後自動入金」にすると、入金のたびに330円が引かれます。ほぼ毎日入金が起きる現場なら、月に何千円という単位になります。
逆に言えば、楽天銀行を受け取り口座にできるなら、翌日入金と振込手数料無料が同時に手に入ります。ここは楽天ペイのいちばん強い部分です。
端末が届いたら、決済を1件流す前に加盟店の管理画面で入金サイクルを変えてください。初期状態の「月1回」のまま数か月使ってしまうと、その間の売上はずっと翌月末払いになります。
各社の入金の速さを横に並べて比べたい方は キャッシュレス決済の入金サイクルを6社で比べた記事 をどうぞ。「翌日」と「約2か月」がどこで分かれるかを整理しています。
なお、楽天銀行以外の口座で「そのつど入金を依頼する」方式を選んでいる方は、もうひとつ気をつける点があります。
公式のよくある質問に「入金依頼の期限は1年間です。売上日から起算して1年以内に入金依頼がない場合には、支払請求権を放棄したものとみなします」と書かれています。
起算点は「最後に依頼した日」ではなく売上が立った日です。少額だからと放っておくと、その分を受け取る権利がなくなります。都度入金を選ぶなら、こまめに依頼を出す運用にしておいてください。
店舗がない一人親方でも申し込めます|SNSがあれば写真は不要
「店を構えていないから審査に落ちるのでは」というのは、現場を回る職人がいちばん気にするところだと思います。
結論から言うと、店舗がなくても申し込めます。
楽天ペイは申し込みのときに販売のかたちを選ぶようになっていて、そのなかに「訪問販売」があります。個人宅に出向いて工事をして、その場で代金をいただく形は、ここに当てはまります。
ホームページかSNSがあれば、店舗の写真は要りません
訪問販売で申し込む場合、出す書類はホームページの有無で分かれます。
仕事の写真をInstagramに上げている職人さんは多いと思います。そのURLが、そのまま店舗の証明になります。
屋号の看板を出していない自宅兼事務所でも、公式が「どこにも店舗名の記載がなければ建物の外観写真でよい」と書いているので、そこで詰まることはありません。
開業届は必要書類に入っていません
個人事業主として申し込むときに求められるのは、次の3つです。
- 本人確認書類(運転免許証、マイナンバーカード、住民票など)
- 入金先の口座(本人と同じ名義であること)
- 店舗情報(上のとおり、URLか写真)
開業届はこの一覧に入っていません。
さらに公式は「楽天銀行を振込口座に設定、もしくは楽天カード会員の方は、本人確認資料の提出は必要ありません」とも書いています。楽天のサービスをすでに使っている方は、出す書類がもう1つ減ります。
申し込みが最短5分、審査が最短3日、端末の発送が最短3日、というのが公式に出ている流れです。
ただし「最短3日」で全部が使えるわけではありません
ここは申し込む前に知っておいてください。審査はブランドごとに別々に行われ、かかる日数が4段階に分かれています。
| 審査にかかる日数 | 対象のブランド |
|---|---|
| 最短3日 | Visa/Mastercard/楽天Edy/交通系電子マネー/nanaco/WAON |
| 2週間程度 | JCB/American Express/Diners Club/Discover/QUICPay/iD/au PAY |
| 4週間程度 | Smart Code/PayPay/d払い |
| 6週間程度 | Alipay+/WeChat Pay/JKOPAY/UnionPay(銀聯) |
つまり、PayPayとd払いが使えるようになるまでは4週間ほどかかります。
「最短3日」を見て来週の現場に間に合うと思っていると、カードは通ったのにPayPayだけ受けられない、という状態が1か月近く続きます。
もうひとつ、順番の話もあります。公式はVisa・Mastercardの審査に通らなかった場合、それ以外のブランドの審査は実施しないと明記しています。
最初の関門はカードです。ここを通ってから、他のブランドが順に使えるようになる仕組みです。
審査で落ちたときにどうするか、他社は何を見ているのかを含めて整理したものが PayPay加盟店の審査(期間・店舗なしの登録・落ちた後の道) にあります。店舗写真の代わりになるものを各社ごとに並べているので、あわせて読むと迷いが減ります。
審査の書類をそろえる前に、そもそも他社ならどうか比べておきたい。そんなときに手が止まらないよう、料率を先に見ておくのがおすすめです。Squareの料金を公式で見てみる【公式サイト】。当サイトの解説は Squareの手数料を職人目線で調べた記事 にまとめています。
規約を読んでわかった、楽天ペイの正直なデメリット5つ
ここまでは条件と数字の話でした。
ここからは、加盟店規約を最後まで読んだうえで「入る前に知っておいたほうがいい」と感じた点を5つ挙げます。
① 半年使わないと、契約を切られることがあります
規約には、6か月以上まったく決済がなかった場合に、利用を止めたり契約を解除したりできるという条文があります。
これは職人にとって他人事ではありません。カード払いを希望するお客様が続かない時期は普通にありますし、大きな現場が続けば数か月まるごと現金と振込だけ、ということも起こります。
せっかく入れたのに、いざ使おうとしたら止まっていた。
それを避けるなら、実際のお客様の決済を定期的に通しておくのが確実です。
なお規約は、加盟店本人やその従事者が持っているカードで自分の店の決済をすることを禁止事項に挙げています。動かすためだけに自分で払うのは避けてください。
② 手数料をお客様に上乗せするのは規約違反です
「カード払いなら手数料分をいただきます」は、楽天ペイの規約でもはっきり禁止されています。
条文は「現金客と異なる代金(手数料等の名目を問わない)を請求すること」を禁止事項に挙げています。名目を変えても駄目、という書き方です。
現金払いだけ値引きする、という逆向きのやり方も同じ扱いになります。
この論点はどの決済サービスでも共通なので、対処のしかたは 手数料の客への上乗せがなぜ駄目かをまとめた記事 にまとめてあります。
同じ禁止事項の並びに、現場で起こりやすいものがあと2つあります。
- 1回の取引を複数に分けて売上にすること
- 過去の売掛金など、その取引で発生した代金以外を売上に載せること
1回で受け取る約束の工事代金を2回に分けて決済する。
前の現場の未払い分を、今日の代金に足して決済する。
こうした使い方は避けてください。
着手金と残金のように支払いの時期を契約で分けている場合や、請求書を出して後日カードで受け取る場合にどう扱われるかは、規約の文面だけでは読み切れません。
そうした受け取り方をするつもりなら、申し込みの前に 楽天ペイの加盟店向けよくある質問【公式サイト】 にある相談窓口で確認しておくと安全です。
③ 審査の結果、使えるカードが絞られることがあります
公式の 店舗決済サービスのページ【公式サイト】 に、審査は2段階で行うこと、そして審査結果によっては使えるブランドがVISA・Mastercard・楽天カードのみになる場合があることが書かれています。
規約のほうにも、加盟店として不適当と判断した場合に特定の決済手段だけに制限できること、そしてその理由は開示しないことが明記されています。
JCBやAmerican Expressを使うお客様が多い地域なら、通ってから「使えなかった」と分かるのは痛いところです。申し込みのあと、管理画面で自分が扱えるブランドを必ず確認してください。
④ 端末は自腹で買うことになります
「楽天ペイ ターミナル導入0円キャンペーン」というものがありましたが、2026年6月30日で終了しています。公式のキャンペーンページの先頭に、終了した旨と「端末をご利用される場合は、加盟店管理画面よりご購入ください」と書かれています。
公式のニュースリリースでは、この端末の通常の導入費用は38,280円(税込)と紹介されていました。現在の販売価格は加盟店の管理画面でしか見られないため、申し込みを進めたところで確認することになります。
規約にも「加盟店等は、自らの費用と責任において加盟店端末を準備する」と書かれています。端末代は、料率とは別に見ておく必要のあるお金です。
デメリットのすぐ後で言うのも妙ですが、楽天ペイ ターミナルは1台にレシートプリンターと通信(4G LTEとWi-Fiの両方)まで入っています。公式も「モバイル通信では屋外の決済が可能となり、イベントや訪問営業でも対応可能になります」と書いていて、庭先や玄関先で受け取る使い方をはっきり想定しています。
スマホと本体をつなぐ手間がなく、電波も本体で持つので、Wi-Fiのないお宅でも困りません。この通信の考え方は 決済端末の通信を3タイプに分けて整理した記事 で詳しく書いています。
ただし、そのモバイル通信に使うSIMの料金はスタンダードプランの月額費用には含まれません。公式のよくある質問に「含まれません。楽天ペイターミナルでご利用の方向けに楽天モバイルより提供しているハンディターミナル用プラン(楽天モバイルSIM)は別料金となります」と書かれています。屋外で使う前提なら、ここも別枠で見ておいてください。
とはいえ、端末に4万円近くを先に出すのが厳しい時期はあります。手元の現金を減らさずにカード払いを受けられるようにしたいなら、端末代のかからない始め方から見ておいてください。合わなければアカウントを消すだけで終わります。

⑤ 収入印紙と切手は、この端末では売れません
細かい話ですが、規約のクレジットカード特約に「印紙及び切手」はカード決済の対象にしてはならないと書かれています。
工事の代金に印紙代を含めて請求すること自体は問題ありませんが、印紙そのものを売るような使い方はできない、ということです。
印紙が要る場面と要らない場面の線引きは 決済手段別に収入印紙の要不要をまとめた早見表 で確認できます。
この5つに加えて、やめるときの決まりごとも先に見ておくと安心です。
解約は加盟店の管理画面から「店舗情報管理」→「解約申請する」で進めます。公式の案内に、先に知っておきたいことが3つ書かれています。
- 残っている売上は先に受け取る。解約を申請した時点の売上が振込手数料に満たない場合は振り込まれず、楽天ペイ側で処分されると明記されています。楽天銀行なら自動で振り込まれますが、それ以外の口座なら入金依頼を出してから申請してください
- 解約の取り消しはできません。使い直すには新規で申し込み直すことになります
- 端末は自分で処分します。返却ではなく手元に残るので、買った端末の扱いは自分で決めることになります
取引履歴と日次売上は解約前に出力しておけます。帳簿づけの都合があるなら、申請の前に落としておくのが安全です。
ここまで5つ挙げましたが、どれも入る前に知っていれば避けられるものばかりです。並べて比べたうえで楽天ペイに決めるなら、それがいちばん納得のいく選び方になります。
「4年の縛りが不安」という声が多いもう一方の端末についても、条件を隠さず書いています。PayCAS Mobileの料金を公式で見る【公式サイト】/当サイトの検証は PayCAS Mobileの口コミ・評判・解約金を正直に解説した記事 にあります。
まとめ|楽天ペイが向く職人と、そうでない職人
楽天ペイ(実店舗決済)の数字と条件を、最後にもう一度整理します。
- 料率は1つではありません。カードと楽天ペイは2.20%、PayPayとd払いは3.564%。同じ端末で1.6倍まで変わります
- 2.20%には条件があります。個人・フリーランスはOK、年間キャッシュレス3,000万円以下、対象外業種の一覧に建設・リフォームの記載はありません
- スタンダードの月額は2,200円(税込)。新しく申し込むと利用開始の月から3か月分は対象外で、最初の支払いは翌月です。ライトからの切り替えは、成立した月からかかります。月額0円キャンペーンは2026年9月30日の申し込み分で終了しました。ライトプランは月額0円
- プランの分かれ目は月およそ79万円。キャッシュレスの月商がそれ以下ならライト(2.48%)のほうが手取りが残ります
- 入金は初期設定だと月1回=最長で約2か月待ち。楽天銀行なら翌日入金・振込手数料無料、それ以外は最速3日後で1回330円
- 店舗がなくても申し込めます。訪問販売で申し込み、SNSのURLがあれば店舗写真は不要。開業届は必要書類に入っていません
- 「最短3日」で全部は使えません。審査はブランドごとに4段階で、カードは最短3日でもPayPayとd払いは4週間程度。カードの審査に通らないと他の審査は行われません
- デメリットは5つ。半年使わないと切られる、手数料の上乗せは規約違反、カードのブランドが絞られることがある、端末は自腹(0円キャンペーンは2026年6月末で終了)、印紙と切手は売れない
- 2026年10月1日から、プランの条件が規約に入りました。月額は日割りなし・2か月前払い・返金なし。やめ方の決まりも先に読んでおくと安心です
キャンペーンの有無も、端末の価格も、料率そのものも、これから先に変わることはあります。
ただ、「安い料率には条件がついていて、条件は決済手段ごとに分かれている」という構造は変わりません。数字が変わっても、この見方で読めば判断を間違えずに済みます。
カードで払えますかと聞かれて、はいと答えられる。
それだけで受注が1件増えることがありますから、迷っているなら早いほうがいいです。
楽天ペイの最新の料率と条件は、必ず 楽天ペイ(実店舗決済)【公式サイト】 で確認してから申し込んでください。この記事の数字は2026年10月1日時点のものです。
「楽天ペイだけ」で決めきらず、月0円で始められる相手も見ておくと、判断の物差しができます。カード決済の申込と同時にネットショップも持てるので、工事のとなりで部材や道具を売る道も残ります。

ここまで読んでくださった方は、いま「楽天ペイを入れるか、別の端末にするか」を決める一歩手前にいるはずです。下の3記事を順に読めば、料率・入金・端末の3つの軸がそろって、比べる材料が完成します。
①で端末を横並びにして、②で他社のカードの料率と比べ、③で入金の速さを確かめる。この順で読むと、自分の現場に合う1台が絞れます。
👉 ①個人事業主の決済端末比較|月額と手数料で選ぶ3つの方法
コメント